网贷100元:看似轻松,实则风险重重
网贷100块钱,似乎是一个轻而易举的决定。然而,在按下借款按钮之前,我们必须深入了解这一行为背后的复杂性与潜在风险。
首先,从金融角度来看,小额借款如100元虽看似微不足道,却可能隐藏着高利率和复杂的费用结构。网络贷款平台往往以较低门槛吸引用户,但一旦逾期或违约,利息可能会迅速累积,导致借款人陷入难以摆脱的债务循环中。
其次,在法律与道德层面,借小款并不意味着可以无视其背后的社会责任与伦理考量。金融机构有义务向用户提供透明的信息和合理的借款条件,并确保借款过程符合相关法律法规。而作为消费者,则需要提高自我保护意识,避免盲目借贷给自己带来不必要的麻烦或伤害。
最后,从个人财务管理的角度看,100元的贷款虽能解燃眉之急,但长期依赖短期债务来解决资金周转问题并不是明智之举。建立健康的财务习惯,合理规划开支与储蓄才是长久之计。因此,在考虑借款之前,应当认真评估自身需求、还款能力及长远影响。
综上所述,“网贷100块钱”看似简单,实则涉及多方面考量。面对这一决策时,我们应谨慎行事,并充分权衡利弊得失,以确保自己的经济安全和财务健康。
相关文章
得物余额用透支秘籍:支付规则和薅羊毛全指南
得物余额作为平台特有的虚拟支付工具,其使用逻辑与传统电商平台存在本质差异。用户在完成交易后获得的余额,本质上是平台对消费行为的信用背书,而非现金等价物。这种设计既规避了资金沉淀风险,又通过余额的流通性...
京东白条提现功能详解
京东白条作为京东推出的一项信用支付产品,在近年来的消费市场中扮演了重要角色。其本质是为用户提供了一种先购物后还款的赊账服务,类似于蚂蚁集团推出的花呗。然而,围绕“京东白条提现是什么意思”这一问题,许多...
分期乐提现:背后的金融逻辑
分期乐的提现路径始终绕不开其金融逻辑的底层架构。平台通过消费分期业务构建的资金池,本质上是将用户信用转化为可流动的金融资产。当用户选择提现功能时,实质上是在进行信用额度的货币化操作。这种转化并非简单的...
消费额度如何套现?隐藏方法解析
消费信贷产品的本质是基于信用评估的额度授予,其设计初衷是驱动特定场景下的消费增长。然而,当用户产生强烈的现金流需求,而手中的授信额度却被锁定在特定的消费闭环中时,“额度转换”便成为一种隐秘的金融套利行...
和鹿优选同类平台有哪些?美团、大众点评等热门推荐
近年来,随着互联网技术的飞速发展和消费需求的不断升级,各类生活服务类平台如雨后春笋般涌现出来。这些平台以便捷、高效的服务模式迅速赢得用户的青睐。在众多平台中,和鹿优选以其独特的服务模式和用户体验占据了...
京东白条:你真的能提现吗?
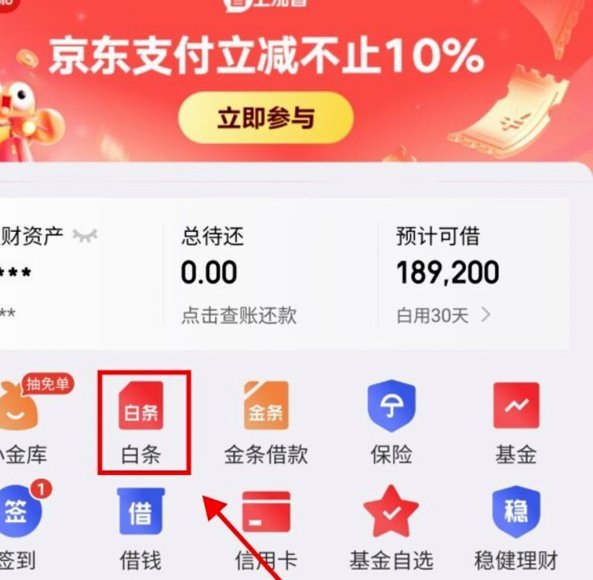
京东白条的资金流向本质上是一种内部生态循环机制,而非传统意义上的现金借贷模式。理解其“提现”的路径,必须跳脱出将白条视为可提取的离岸资金的初级认知。其真正的价值体现,在于如何通过高效的闭环交易将其效用...