京东白条:你真的能提现吗?
京东白条的资金流向本质上是一种内部生态循环机制,而非传统意义上的现金借贷模式。理解其“提现”的路径,必须跳脱出将白条视为可提取的离岸资金的初级认知。其真正的价值体现,在于如何通过高效的闭环交易将其效用最大化,而非简单地将其变现。我们讨论的并非简单的资金取出,而是一套围绕白条信用额度进行价值回收和变现的综合策略体系。这种体系的复杂性,源于京东平台高度整合的交易生态,限制了白条向外部银行账户的直接流出通道,从而迫使用户深入理解其内部规则。
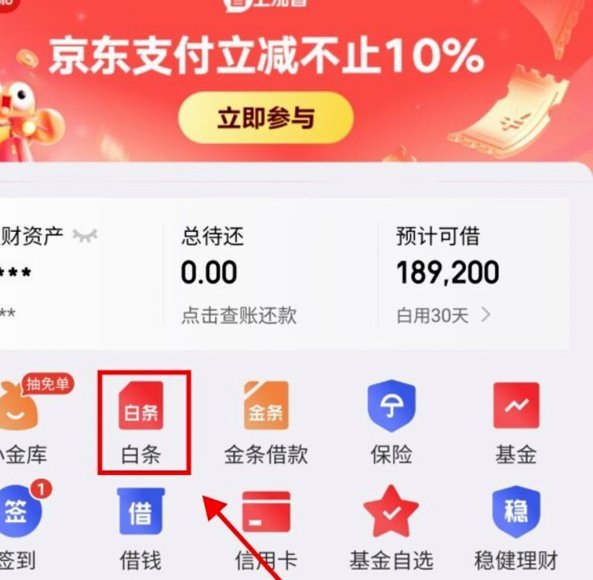
从功能架构上看,白条资金最大的“提现”出口始终锁定在京东自身的生态交易体系内。这意味着,用户无法直接将白条余额通过标准的银行转账方式取出。其最直接的兑现路径,是通过与商品退款、平台代扣费用、或特定支付场景的充值服务进行强制匹配。例如,利用白条支付的订单,一旦发生退货或平台信用结算,最终退回的资金流就会优先通过白条账户返还,这构成了白条最稳定的“回款”途径。因此,任何声称存在绕过平台规则,将白条直接提至第三方账户的通道,都需对背后的资金来源和合规性进行高度审慎的交叉核验,切忌盲目跟从。
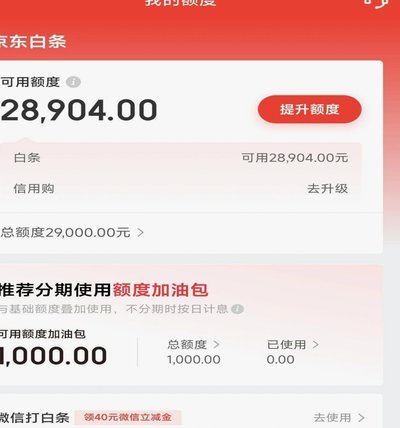
更具专业深度的提现分析,应聚焦于“以物代金”的场景优化。核心思路是将白条的信用额度,转化为具有确切外部市场价值的服务或实物。具体实践上,包括使用白条支付高性价比的、有清晰退货流程的商品;利用其支付周期差来构建资金流的错配优势;以及通过平台提供的金融服务(如部分保险或联名卡支付)来消化额度。成功的策略并非一次性“清空”白条,而是通过周期性的、分批次的交易负荷,持续地将信用额度转化为实实在在的商品使用权或优惠折扣,实现价值的阶梯式转化。
从风险控制和效能最大化的角度审视,管理白条账户必须采取“现金流预测模型”的心态。切勿将白条余额视为随心可挥霍的闲散资金。在进行任何支付决策前,必须评估当前的支付周期、可获得的后续退款可能性,以及自身信用评分的维持需求。白条的核心价值在于其信用背书而非单纯的购买力。因此,合理地规划白条的使用时机,使其匹配到自身最迫切、且具备最高返利或折扣回报率的消费节点,才是普通用户难以掌握的资金管理智慧。这构成了一套超越简单的“支付-退回”循环的专业金融利用模型。
相关文章
优先推荐5个高效解决策略
在当今复杂多变的商业环境中,找到高效解决问题的方法至关重要。今天,我将优先推荐五个经过深思熟虑且具有广泛应用价值的解决策略。 首先,**数据分析驱动决策**是现代企业不可或缺的一部分。通过收集和分析...
拿去花套现商家微信风险大不大
近年来,随着移动支付的普及,“拿去花”这类消费金融产品逐渐走进了消费者的生活。它允许用户将信用卡账单分期,也可以用于购物或提现等形式。然而,在一些非正规渠道中,有人建议通过“拿去花套现商家微信”的方式...
如何轻松使用微信分期功能
近年来,微信分期作为一种便捷的消费金融模式,在年轻人中越来越流行。通过微信小程序或者公众号,用户可以轻松完成申请和支付流程。首先,微信分期提供了丰富的商品和服务选项,覆盖了日常购物、教育培训、医疗健康...
得物现金提现操作全指南
得物现金账户提现流程解析 对于许多用户而言,将得物平台积累的现金快速且安全地提取到个人银行账户中是一个常见需求。首先,需要确保您的账户满足提现条件,比如达到最低提现金额和完成实名认证等步骤。实名认...
得物现货变现:趋势预测与即时响应
得物普通现货的“即时变现”逻辑并非简单的交易,而是一种对潮流文化和市场预判的复杂运作。要理解其核心,首先要抛弃“买卖”的传统观念。得物提供的不是单纯的商品,而是对未来需求的高度预测和精准的渠道接入。其...
分期乐还能用吗?
分期乐,这个曾经风靡一时的分期消费平台,在近年来面对着越来越复杂的金融环境和消费者心理变化。随着监管政策的逐步完善以及市场对信用风险认识的深化,用户对于是否继续使用这类服务产生了疑问:“现在分期乐还用...