分期乐额度受限怎么办
额度受限本质上源于风控模型的主动防御机制,并非单纯针对个人的主观排斥。系统会通过多维度的信用画像来评估资金周转稳定性,若近期存在多头借贷迹象或征信上报异常,算法会自动降低授信敞口以规避潜在坏账。用户往...
分期乐购物额度如何提现指南
众多使用者容易混淆分期乐购物额度与现金借贷概念,认为消费授信可以直接转为可用余额,这种错误理解源自对金融信贷产品底层逻辑的忽视。平台赋予用户的资金权限并非通用存款账户内的可转移资产,而是严格限制在指定...
分期乐额度激活指南:提高信用等级与使用技巧
分期乐额度的激活本质上是平台对用户信用资质的二次确认过程。当用户首次注册或完成实名认证后,系统会基于芝麻信用分、消费行为数据及社交关系链进行初步评估。激活操作通常需要用户主动触发,例如在购物车页面点击...
分付额度随信用而定
很多人在寻找一个标准答案,试图通过一个确切的数字来界定分付单次支付的上限。然而,分付的支付逻辑并非建立在统一的金额标准上,其核心约束力在于用户个人的“信用额度”。这个额度就像一个动态调整的水池,你扫码...
巧用分期乐额度提升财务健康度
分期乐购物额度的运用,远非简单地将大额消费拆解成小额还款。它本质上是一种对消费习惯和财务规划的微妙调整,更像是一种“试水”机制。最初设置的购物额度并非单纯的信用额度,而是平台对你消费能力和还款意愿的初...
分期乐额度足却借不出?是系统在“保护你”吗?
分期乐额度存在却无法提现,往往源于系统风控机制的动态调整。平台基于用户行为数据建立的信用评估模型,会持续监测借贷频率、还款稳定性及资金流向。当用户短期内频繁申请借款或单笔金额突破阈值,系统可能判定为潜...
分期乐500额度怎么高效利用
分期乐500额度的运作逻辑建立在信用评估与资金流的动态平衡上。平台通过算法对用户消费行为、还款记录、资产状况进行多维建模,最终确定可授信额度。500元看似微小,实则暗含用户信用资质的综合体现。当用户选...
分期乐借款总额度查询攻略
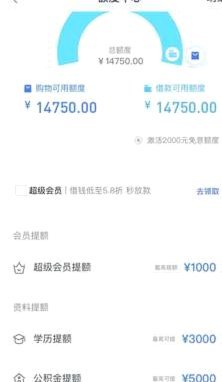
分期乐借款总额度的查询并非一蹴而就,而是需要用户根据自身情况和平台提供的不同渠道进行细致的探索。核心在于理解分期乐平台的运营逻辑以及用户自身的账户管理行为。首先,从界面层面上来看,用户的“我的订单”页...
分期乐额度怎么查
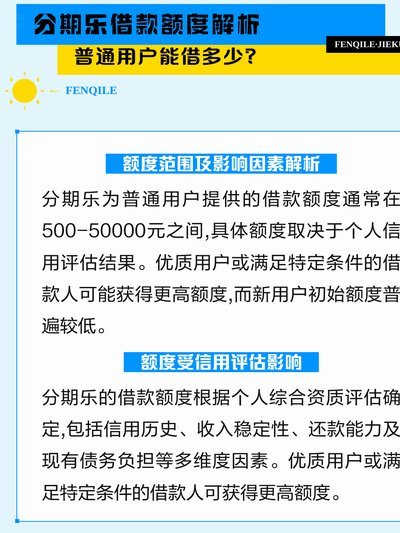
在使用分期乐的过程中,了解自己的可用额度是合理规划消费的重要一步。首先,用户需要明确自己是否已经开通了分期乐账户。若尚未注册,可能需要先完成相关流程才能查看额度。 对于已注册的用户,登录分期乐官网或...
分期乐额度查询:快速掌握你的分期上限
分期乐作为国内领先的消费分期平台,其额度并非固定不变,而是根据用户的使用情况、信用记录等动态调整。许多用户在使用过程中会关心自己的当前额度,但查找方式并非显而易见。想要精准地了解分期乐额度,最直接且推...