秒花借真能不还?风险揭秘
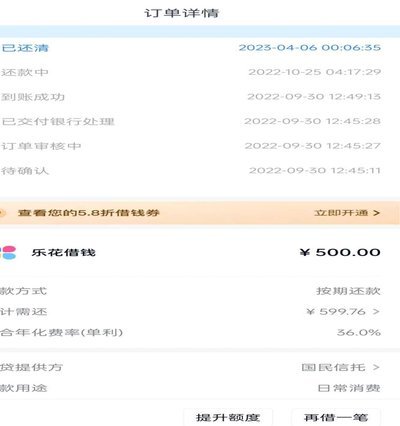
“秒花借是不是不用还了”这个说法,在社交媒体上流传甚广,并引发了大量讨论。要理解其背后的真相,需要将其置于更广阔的金融生态系统中去审视,而不是简单地将其视为“免费”的资金来源。秒花借本质上是一种P2P借款模式,其利率远高于传统的银行贷款,而且还款期限通常很短,例如7天、14天、30天。这正是它吸引一部分用户的原因:在紧急情况下,可以快速获得一笔资金,避免走寻常路的银行贷款流程。然而,这种快速获得的便利背后,隐藏着一个必须面对的现实——必须偿还本金和利息。声称“不用还”的说法,往往是用户在利息压力下,或者对自身财务状况的疏忽之后,才出现的“侥幸心理”。实际上,这种说法忽略了贷款本身所产生的债权关系,以及平台和借款人之间的法律协议。
“秒花借”的运作机制涉及多方利益,平台扮演着撮合的角色,借款人提供资金,债权人提供债权。平台收取的手续费、运营成本以及债权人的收益,都需要通过利息来弥补。因此,即使口口声声“不用还”,平台和债权人依然会采取法律手段追讨欠款。问题不在于“秒花借”本身是否可以借款,而在于用户是否充分了解自身财务风险,是否具备按时偿还贷款的能力。许多用户,特别是初次尝试P2P借款的群体,往往缺乏风险意识,轻信平台的宣传,过度依赖短期贷款,导致资金链断裂,最终陷入“无法偿还”的困境。这种困境并非因为平台“不还”,而是因为借款人自身存在财务风险。
更重要的是,将“秒花借”与传统意义上的“无还款”进行比较是具有误导性的。国家对P2P借款行业进行了严格的监管,明确禁止出现“无还款”现象。任何平台,无论其运作模式如何,都必须履行借款合同的义务,否则将受到严厉的处罚。那些宣称“不用还”的平台,很可能是在进行欺诈活动,利用用户的信任和风险意识,进行非法集资。因此,对秒花借进行评估时,必须将其与整个P2P借款行业的监管框架结合起来考虑,而不是简单地将其视为一个“免费”的资金来源。
要真正理解“秒花借”的风险,需要仔细核查平台的资质、利率、还款方式以及用户的信用状况。务必在自身经济承受能力范围内借款,并制定详细的还款计划。更重要的是,要警惕那些承诺“无还款”或“零利息”的平台,这些平台往往是危险信号。理性看待“秒花借”,将其视为一种应急的资金来源,而非长期解决财务问题的工具。长远来看,健康理财才是解决资金周转问题的根本途径,而非依赖高利息的短期贷款。
相关文章
分期乐总公司位置探秘
分期乐的总公司位于中国广东省深圳市南山区,具体地址是深圳市南山区粤海街道高新南一道10号深圳湾科技生态园9栋B座25层。深圳市作为中国改革开放前沿城市之一,不仅拥有优越的地理位置和现代化的城市设施,也...
得物分期能套现吗?
“得物佳物分期”模式,本质上是一个信用贷款机制,旨在为消费者提供购买高价商品时的灵活支付方案。其核心价值在于将大额消费分割成小笔月供,降低了消费者的资金压力,尤其对于那些对商品品质有较高期望,且短期内...
便荔卡包联系人修改审核步骤
“便荔卡包联系人修改不了”问题,远非单纯的软件故障那么简单。这背后隐藏着复杂的用户行为、系统限制以及平台自身的运营策略。首先,需要明确的是,便荔卡包(假设为一款特定会员服务或数字内容平台)的联系人修改...
分期乐提现:背后的金融逻辑
分期乐的提现路径始终绕不开其金融逻辑的底层架构。平台通过消费分期业务构建的资金池,本质上是将用户信用转化为可流动的金融资产。当用户选择提现功能时,实质上是在进行信用额度的货币化操作。这种转化并非简单的...
消费额度如何套现?隐藏方法解析
消费信贷产品的本质是基于信用评估的额度授予,其设计初衷是驱动特定场景下的消费增长。然而,当用户产生强烈的现金流需求,而手中的授信额度却被锁定在特定的消费闭环中时,“额度转换”便成为一种隐秘的金融套利行...
美团月付背后的那些不易察觉的套路
月付模式的本质,早已超越了单纯的消费分期记录。它构成了一个精妙的、结合了消费心理学与信用风险管理的循环系统。从系统架构的角度审视,美团月付所创造的价值点,并非仅在于便利性,更在于其模糊了即时消费与周期...