花呗套现的法律风险
剖析套现花呗的本质,不能仅仅将其视作一种资金腾挪的手段,而应看作是对信用额度使用场景的虚假篡改。这种行为通过虚构交易、伪造订单等手段,将原本受限于消费场景的信用额度,强行转化为可自由支配的现金流。从金融逻辑上看,这种行为破坏了支付工具底层逻辑的真实性,违背了“信贷支持消费”的初衷。当这种行为从个人应急的边缘行为,演变为规模化的“变现服务”时,其性质就已经脱离了单纯的违约范畴,而是在试图绕过金融监管的闭环,直接挑战信用分发机制的公平性。
回答“套现花呗合法吗 现在”这一问题,不能仅从民法典的违约责任层面去考量,更要置于现行金融监管的红线之下观察。从当前的监管趋势来看,这种行为正处于从“违规违约”向“非法扰乱金融秩序”转变的阵痛期。虽然对于普通用户而言,单次、小规模的异常交易可能主要体现为平台层面的额度调减或功能封禁,但对于经营性的套现团伙,其行为极易触及诈骗、非法经营甚至洗钱罪的法律边界。监管机构对于支付链路完整性的要求正逐年升级,任何试图利用技术手段制造“虚假交易”的行为,都在大数据实时监控的雷达范围内。
参与此类行为的代价,往往比用户预期的“便利”要沉重得多。用户面临的首要威胁是个人信用体系的崩塌。一旦被系统识别为异常交易,不仅面临花呗额度骤降、支付功能受限,更可能导致关联的支付账户甚至银行征信记录受到波及。更为隐蔽的风险来自于资金流转的中介环节,这些所谓的“变现路径”往往经过非法资金池,用户极易陷入电信诈骗或资金被“洗”走的境地。当资金在经过多次拆分与转移后,其来源的合法性变得模糊,用户作为资金的终端接收方,极易在资金链溯源时被卷入洗钱调查。
面对短期的流动性压力,寻找合法的融资或分期方案才是长久之计。金融产品的设计初衷是基于消费场景的信用释放,而非资金循环的杠杆工具。试图通过破坏规则来获取短期利益,本质上是在透支未来的金融信用。在这个大数据实时监控的时代,任何对规则的试探,最终都会在征信报告上留下难以磨灭的痕迹。保持对金融规则的敬畏,建立健康的现金流管理习惯,远比追求那一点点违规带来的“便利”更为重要。
相关文章
京东白条提现功能真相揭秘
京东白条作为京东平台的消费金融产品,确实提供了一定的额度,用户可以通过白条购买商品或支付服务,分期付款。 这种分期付款模式极大地降低了用户的消费门槛,也为京东带来了持续的消费增长。 但关于白条提现是否...
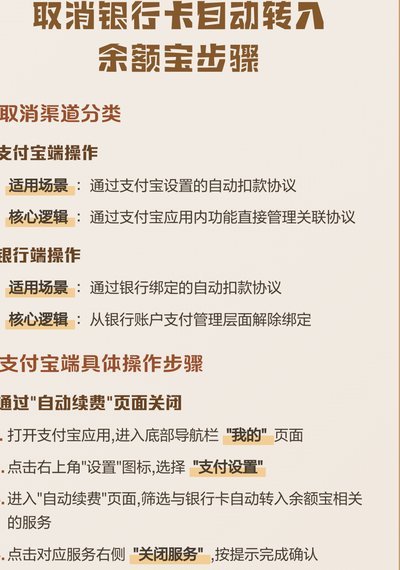
羊小咩银行卡怎么注销?一步到位!
当用户决定不再使用某张银行卡时,正确的操作流程至关重要。以下我们将详细介绍如何通过银行官方渠道或移动应用安全地取消“羊小咩”这张虚拟卡。 首先,确保您拥有并已登录自己的手机银行应用程序或是访问官方...
得物余额用透支秘籍:支付规则和薅羊毛全指南
得物余额作为平台特有的虚拟支付工具,其使用逻辑与传统电商平台存在本质差异。用户在完成交易后获得的余额,本质上是平台对消费行为的信用背书,而非现金等价物。这种设计既规避了资金沉淀风险,又通过余额的流通性...
携程拿去花如何关闭
携程拿去花是一款由携程集团推出的信用消费服务,它允许用户先享受旅游产品和服务,之后再分期付款。对于一些不熟悉这一功能的用户来说,如何关闭这个服务可能会成为一个难题。实际上,这项操作并不复杂,但在进行之...
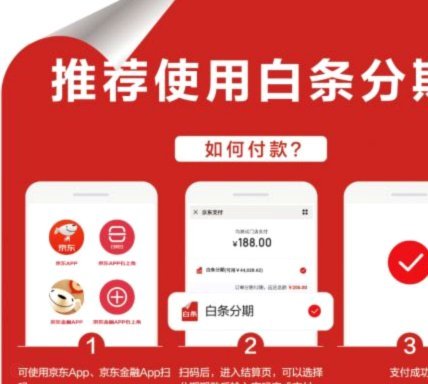
白条现取:信用额度里的现金魔法
白条现取,这个看似简单的金融概念,实际上蕴含着复杂的风险管理策略和支付生态。其核心在于,商家通过与特定金融机构合作,允许持白条(Black Card,美国银行旗下高端消费卡)的客户直接使用白条的信用额...
拍拍借款入口在哪 如何正确还款
拍拍用借款入口的定位逻辑遵循平台流量转化设计原则,核心入口通常嵌套在用户高频操作路径中。以APP为例,借款功能常设置在首页底部导航栏的"借款"图标内,通过三级页面结构引导用户完成身份验证与额度评估。部...