微信分付套现风险揭秘
微信分付机制,在一定程度上,确实为“套现”提供了可能性。其核心在于,通过多人共同支付,最终资金汇聚到一个或少数人的账户中。这与传统意义上的“借贷”有相似之处,区别在于,这并非有明确的贷款协议,而是基于信任和约定进行的资金流动。早期,微信分付在年轻人中间非常流行,不少人利用这种方式将朋友、同学甚至陌生人支付的钱,迅速转入自己账户,再以投资、生意等名义进行再投资,期望获得更高的回报。这种模式的吸引力在于其便捷性——无需银行账户,只需通过微信支付即可完成资金的转移,且操作相对简单。然而,这种模式也伴随着巨大的风险,因为缺乏监管,资金的流向难以追踪,很容易滋生诈骗行为。
这种“套现”方式并非没有成功的案例,但其核心在于“有效资产的转化”。 成功的“套现”者通常会利用这些汇集的资金进行快速、高效的投资,例如,将资金投入到高杠杆的股票、期货或者外汇交易中。他们追求的是短时间内获得高额回报,因此需要具备敏锐的市场嗅觉和专业的风险控制能力。更重要的是,他们需要建立起一套成熟的资金运作体系,包括资金的来源、资金的运用、资金的风险控制等。然而,由于投资本身的风险性,以及缺乏透明度,绝大多数的“套现”者最终都会因为市场波动或者操作失误而遭受巨大损失。 值得注意的是,这种“套现”并非指单纯的资金转账,而更像是资金的价值创造和再利用,成功与否取决于对市场环境的判断和对风险的把控。
微信分付的潜在问题在于其透明度不足。 传统金融交易,如银行贷款、证券交易等,都受到严格的监管和信息披露要求,这有助于保护投资者和借款人的权益。而微信分付则几乎没有任何监管,资金流动的痕迹很难追溯,这为不法分子提供了可乘之机。 即使是善意的“套现”者,也面临着个人信用风险和账户冻结的风险。如果资金来源不明确,或者涉及非法活动,微信支付系统可能会主动冻结账户,导致资金无法及时提取。 此外,由于微信分付的匿名性,也使得追责变得困难,即使发现存在问题,也很难找到责任方。
从长远来看,微信分付机制的风险远大于其价值。虽然技术进步为金融创新提供了可能,但任何金融创新都必须建立在风险控制和监管框架之上。 微信支付作为一种重要的支付工具,承担着保障用户资金安全的重要责任。 随着监管部门对微信分付的重视, 预计会有更严格的规定出台,限制其在“套现”行为上的应用,甚至可能完全禁止其用于非法用途。 未来, 微信支付更可能专注于其核心功能——便捷支付,而不是成为一种新型的金融工具, 也因此, 依赖微信分付进行“套现”的风险, 往往伴随着极高的失衡风险。
相关文章
羊小咩享花卡额度提升全攻略
羊小咩享花卡,作为花呗生态下的一个新兴支付工具,凭借其灵活的消费场景和一定的福利加持,吸引了不少用户。然而,与传统信用卡相比,享花卡的信用额度往往是用户关注的重点。简单来说,享花卡额度的提升并非一蹴而...
如何提高分期乐购物额度
分期乐的购物额度看似像一扇通往消费便利的门,但实际上它并非完全不受限制,尤其是在提额这件事上。许多用户可能困惑不解:为什么我的额度好像总是卡在一个固定的数额?如何才能有效地提升这个数字,让自己在平台上...
如何轻松使用微信分期功能
近年来,微信分期作为一种便捷的消费金融模式,在年轻人中越来越流行。通过微信小程序或者公众号,用户可以轻松完成申请和支付流程。首先,微信分期提供了丰富的商品和服务选项,覆盖了日常购物、教育培训、医疗健康...
根源优课到底好不好?深度测评全知道
根源优课,作为在线教育领域的一颗新星,近年来凭借其独特的教学理念和创新的教学模式,逐渐在众多在线教育平台中脱颖而出。其主要优势在于课程体系的精心设计,针对不同年龄段和学科,提供了丰富的教学资源,旨在全...
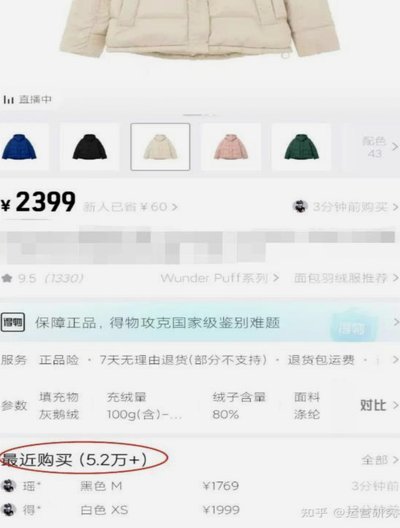
得物取货指南:自提与配送全解析
在得物App上购物后,如何顺利取货成为许多消费者的关注点。得物的取货方式多样,主要分为自提和配送两种模式,具体取货地点则需根据商品属性及购买设置来确定。 首先,得物的配送服务覆盖全国,大多数商品可以...
频繁套花呗:信用风险悄然累积
“经常套花呗”这一现象,在消费金融领域并非新鲜事物,但其潜在的后果远比表面看起来复杂得多。简单地将其视为“薅羊毛”或“薅银行毛”来描述,过于简化了问题的本质。实际上,频繁地在花呗上进行额度调整、消费分...