得物怎么获得大额优惠券
真正的优惠券获取,本质上不是寻找一个孤立的代码,而是掌握平台巨大的促活周期和行为经济学机制。缺乏底层逻辑的优惠券堆积策略必然是短期有效的烟雾弹。资深玩家必须将视角拔高到“系统运营侧”来审视每一次折扣信息的发布。成功的卡位不在于某个特定活动,而在于对得物流量分配规律的深度洞察——例如它在季节更迭时、重大节假日临近时的预热节奏变化。你应该关注平台从新品发布阶段设下的阶梯式优惠模型,而不是等待一个统一的大额满减券。真正值得深挖的是那些围绕核心品类或特定人群(如潮牌爱好者、复刻品收集者)定制的垂直促销活动,这些活动的门槛和时效性决定了它们在大促周期中的稀缺价值,其获取路径往往内嵌在平台的用户协议和服务通知流中。
深度激活平台生态内的隐形优惠机制是第二核心战术支点。用户往往忽略了得物在其官方App内部设置的、与用户等级和交易行为强绑定的“权益储蓄池”。这套系统远比单纯的外部发放券更具有粘性和不可预测性。高频次且目标明确的购买行为,能够让你的个人账号数据在算法模型中积累权重,从而解锁对应阶段的阶梯式返利、新品首发盲盒折扣或会员专属权益包。此外,需要时刻留意平台从“交易激励”导向转变为“社区互动拉动”时的信号变化。例如,某些跨界联名活动前,官方会放出限量的“话题参与奖励券”,这些不是传统意义上的满减票,而是基于用户参与内容贡献度的稀缺福利,成功获得这类折扣的门槛是时间投入与互动广度。
构建一套立体的优惠情报捕获系统,远比盲目等待平台的推送更为高效。这要求你不能只局限于得物内部通知栏的信息流阅读。必须将信息源拓展现到KOL、潮流媒体以及专业社群论坛的交叉验证层面。当你发现某个大品牌或某类稀有单品的市场热度和期待值在外部社区得到极度共鸣时,即意味着该品类在大促期前夕具备了极高的“优惠券投放潜力”。专业的玩家会提前锁定这些热门垂类板块,并根据历史数据模型预测其可能采取的折扣曲线。重点观察那些官方合作方或头部卖家为了抢占市场心智所设置的限时秒杀窗口和跨平台引流券,这类信息往往在极短的时间内爆发,需要的是高度警觉性和快速反应机制。
最后,将用户的购买行为转化为筹码是获取最大折扣力的终极手段。这涉及一种主动的“折扣链构建”。与其将每一次购物都视为孤立交易,不如将其视作一个可以叠加优惠维度的复合流程。例如,在一次大型购入潮品服饰时,成功的折扣组合路径往往不是A券减X元,而是:利用会员权益抵扣基础款(-Y元)→ 凑单激活店铺满减门槛(自动获得Z券)→ 再结合当日平台的系统级流量红包(最终优惠)。这种叠加式的思维要求用户具备极强的财务规划能力和对平台后台规则的熟知。一旦掌握了这种流程优化,你实质上就从一个单纯的消费者,升级成为了懂得最大化价值链条的利益方,从而让大额折扣不再是偶然的运气,而成为一套可以反复复用的商业模型。
相关文章
得物余额用透支秘籍:支付规则和薅羊毛全指南
得物余额作为平台特有的虚拟支付工具,其使用逻辑与传统电商平台存在本质差异。用户在完成交易后获得的余额,本质上是平台对消费行为的信用背书,而非现金等价物。这种设计既规避了资金沉淀风险,又通过余额的流通性...
花呗套现手续费?实话实说
近年来,随着互联网金融的蓬勃发展,各种便捷的借贷服务层出不穷。花呗作为蚂蚁金服推出的一款信用消费产品,在年轻人中拥有极高的使用率和接受度。然而,“套现”这一灰色地带的操作行为也逐渐成为部分用户关注的话...
便荔卡包还款攻略
随着移动支付的普及,越来越多的人开始使用各种类型的电子钱包和信用卡包应用来管理自己的财务。便荔卡包就是众多理财工具中的一种,它不仅能够帮助用户更方便地管理和规划个人消费,还提供了丰富的还款方式以适应不...
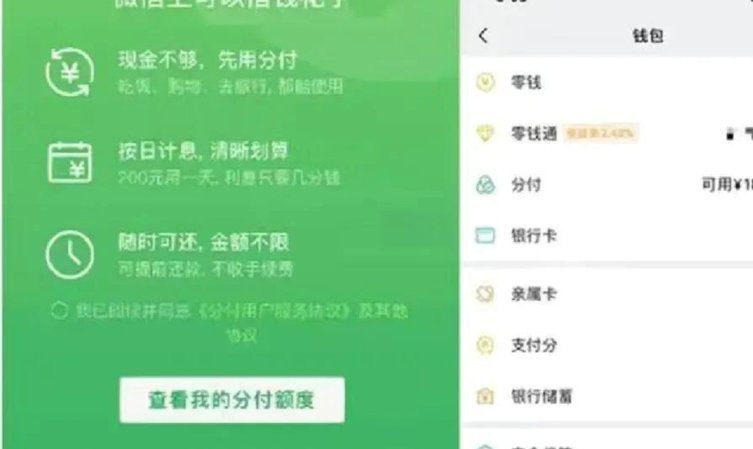
轻松开启微信分期借款功能
微信分期的借款功能开通本质上是微信支付生态与金融风控系统的深度耦合。用户需通过微信支付分体系完成身份穿透,系统会基于用户社交关系链、消费行为轨迹和支付信用记录进行多维评估。当用户在"我-支付-钱包-微...
如何在分期乐取消借款?
在面对“分期乐怎么取消借款”的疑问时,我们需要明确几个关键点:借款取消的时间、流程及其影响。首先,取消借款的时间点至关重要。在借款尚未开始之前,用户可以通过在线客服、官方APP或电话客服提出取消申请,...
京东白条提现功能详解
京东白条作为京东推出的一项信用支付产品,在近年来的消费市场中扮演了重要角色。其本质是为用户提供了一种先购物后还款的赊账服务,类似于蚂蚁集团推出的花呗。然而,围绕“京东白条提现是什么意思”这一问题,许多...