花呗套现手续费?实话实说
近年来,随着互联网金融的蓬勃发展,各种便捷的借贷服务层出不穷。花呗作为蚂蚁金服推出的一款信用消费产品,在年轻人中拥有极高的使用率和接受度。然而,“套现”这一灰色地带的操作行为也逐渐成为部分用户关注的话题。所谓“套现”,是指通过非法渠道将信贷额度转化为现金的行为,这种操作虽然短期内能缓解资金紧张问题,但其背后的法律风险和社会成本不容忽视。
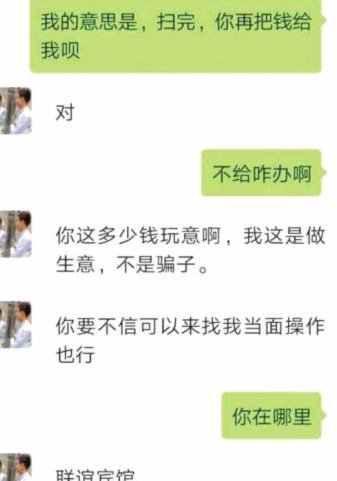
从花呗官方规则来看,任何形式的套现都是严格禁止并严厉打击的行为。一旦被发现,不仅会被关闭账户,还可能面临法律责任和信用记录的损害。此外,市面上所谓的“代还”、“套现”服务通常以收取高额手续费为前提条件,这些费用往往远高于传统金融产品的借贷成本,并且由于其操作性质的非法性,服务商常常会采取模糊不清的价格策略,导致用户很难准确判断自己将要支付的具体金额。
更深层次地分析,即便是在“套现”的过程中没有产生直接的手续费开销,这一行为本身也隐含着巨大的机会成本和风险溢价。一方面,长期依赖于这种非正规途径的资金周转方式会使得个人或企业的现金流管理陷入混乱状态;另一方面,“套现”所涉及的高度不确定性往往伴随着更高的交易失败率、资金回收困难等不利因素。
因此,用户在面对自身财务状况时应当秉持审慎态度,在追求短期利益的同时更应考虑到长远规划的重要性。合理利用正规渠道提供的金融服务,不仅可以有效规避法律风险和经济损失,还能通过积累良好的信用记录为未来的个人发展奠定坚实基础。总之,“套现”虽然可能带来一时的便利,但从长期角度看无疑是在饮鸩止渴,并且伴随着不菲的成本与潜在的风险。
综上所述,在当前环境下探讨“套现花呗有手续费吗”的问题时,我们不仅要关注其表面是否会产生直接费用开销,更要从法律风险、信用影响和长远利益等多个维度进行综合考量。选择合法合规的途径解决资金周转难题才是明智之举。
相关文章
白条秒到手续费怎么算?你知道吗?
在当今社会,随着金融科技的迅速发展,各种便捷的支付方式层出不穷,其中蚂蚁金服旗下的“花呗”和“借呗”服务,以及京东金融的“白条”服务,成为了众多消费者日常消费和紧急周转的重要工具。其中,“白条秒到”作...
花呗资金操作全解析
关于“花呗钱怎么套”的问题,实际上探讨的是如何利用支付宝的花呗产品进行资金操作。首先需要明确一点,花呗本质上是蚂蚁集团提供的一种消费信贷服务,用户可以先消费后付款,享受最长41天的免息期。然而,对于一...
京东白条提现后如何高效还款
京东白条的提现方式提供了相对灵活的资金周转选择,但“出来”这一步却常常伴随着一些疑问,尤其是在了解多种还款方式时,如何选择最适合自己的方式显得尤为重要。最初的提现通常会进入用户的“京东白条账户”或“京...
拍拍借款入口在哪 如何正确还款
拍拍用借款入口的定位逻辑遵循平台流量转化设计原则,核心入口通常嵌套在用户高频操作路径中。以APP为例,借款功能常设置在首页底部导航栏的"借款"图标内,通过三级页面结构引导用户完成身份验证与额度评估。部...
轻松开启微信分期借款功能
微信分期的借款功能开通本质上是微信支付生态与金融风控系统的深度耦合。用户需通过微信支付分体系完成身份穿透,系统会基于用户社交关系链、消费行为轨迹和支付信用记录进行多维评估。当用户在"我-支付-钱包-微...
羊小咩取消订单的系统困局
无法取消订单这一操作层面的卡顿,绝非单纯的技术故障,它揭示了一个复杂的业务逻辑与用户体验之间的结构性矛盾。当“羊小咩”在系统层面遭遇取消限制时,核心问题早已超越了用户个人的意愿,而根植于平台设计者对“...