白条消费套现:信用风险与操作解析
近期,大量用户通过支付宝白条的消费套现行为,揭示了信用金融产品在现实场景中的复杂应用。这种操作本质上是将信用额度转化为即时现金,用户往往在紧急资金短缺时,通过小额消费后立即提现,以快速缓解短期压力。其核心机制在于系统允许用户将消费记录作为信用变现的凭证,但这一过程隐含了信用体系的动态脆弱性——当用户频繁操作时,平台会迅速识别异常模式,导致额度被压缩或触发风控干预。这种行为模式并非简单的金融技巧,而是当代消费信贷与现金需求之间深层矛盾的缩影,直接映射出用户对即时资金的强烈诉求。
白条消费套现的技术实现高度依赖于平台的信用评估模型。用户消费后,系统通过实时交易数据计算可提现额度,允许在24小时内将消费金额转为现金,这本质上是信用额度的弹性变现。然而,这种机制在实际操作中存在显著漏洞:当用户多次小额消费后集中提现时,风控系统会判定为“异常套现”,从而冻结账户或施加高额罚息。例如,单日三次
最直接的风险是信用债务的恶性循环。用户在套现后往往立即产生新债务,形成“消费-提现-再消费”的闭环,导致个人负债持续攀升。更严重的是,支付宝的套现行为若被标记为欺诈性操作,可能面临账户永久冻结或法律追责。从长期看,这种短期行为会侵蚀信用体系的稳定性——当用户习惯性依赖套现来填补资金缺口,信用评分的下降将直接阻碍其在真实场景中获得贷款支持,最终陷入“越套越紧”的困境。金融监管的趋严进一步放大了这一风险,使套现行为从便利选项转变为系统性隐患。
从市场生态视角,白条消费套现现象深刻反映了消费金融的双面性。一方面,它推动了普惠金融的普及,让低收入群体在紧急情况下获得资金支持;另一方面,过度依赖此类套现行为可能引发信用市场失灵。金融机构正面临如何平衡用户便利与风险控制的挑战,特别是在监管政策收紧的背景下。当套现行为成为常态,信用体系的底层逻辑将被短期利益扭曲,最终影响整个金融生态的健康运转。这种失衡在经济下行期尤为突出,凸显了信用产品设计需更深入的用户行为洞察。
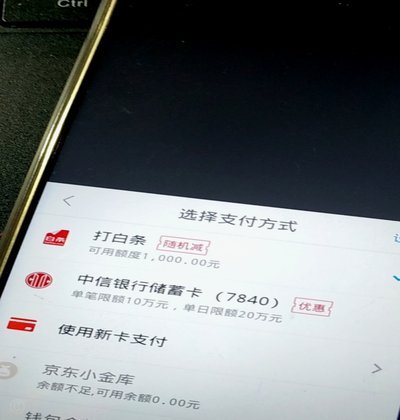
用户选择白条消费套现的心理动因,往往源于对现金流的即时焦虑。在经济不确定性加剧的环境中,这种行为模式成为快速应对资金缺口的“捷径”,但其背后是长期信用建设的缺失。当用户将信用额度视为现金替代品时,实际上在削弱自身财务韧性——真正的信用价值需要时间沉淀,而非短期套现的短暂收益。从专业角度,这种现象警示我们:金融产品的设计必须兼顾短期需求与长期信用教育,否则用户将陷入更深的财务陷阱,而整个行业的可持续性也将受到威胁。
相关文章
深大优课:灵活学习与实战教学的优质选择
深大优课自推出以来,便以其独特的教学模式和丰富的课程资源吸引了大批学生与教育工作者的关注。其核心优势在于灵活的学习时间和多样化的学习途径,无论是全日制在校生还是在职人士,都可以根据个人时间安排自由选择...
羊小咩卡包额度提现攻略
羊小咩便荔卡包的额度管理机制本质上是资金流动的数字化映射,其提现与购物功能的设计需兼顾合规性与用户体验。平台通过多层验证体系确保资金安全,例如绑定银行卡时需完成人脸识别与短信双重认证,而提现操作则受限...
羊小咩借款指南:轻松几步搞定申请
羊小咩借款平台在互联网金融领域逐渐崭露头角,其核心优势在于精准对接借款人的短期资金需求。与传统金融机构相比,它打破了时空限制,借款人可以通过App或网页实时提交申请,审批流程也更为高效。但用户在选择时...
携程拿去花如何关闭
携程拿去花是一款由携程集团推出的信用消费服务,它允许用户先享受旅游产品和服务,之后再分期付款。对于一些不熟悉这一功能的用户来说,如何关闭这个服务可能会成为一个难题。实际上,这项操作并不复杂,但在进行之...
消费额度如何套现?隐藏方法解析
消费信贷产品的本质是基于信用评估的额度授予,其设计初衷是驱动特定场景下的消费增长。然而,当用户产生强烈的现金流需求,而手中的授信额度却被锁定在特定的消费闭环中时,“额度转换”便成为一种隐秘的金融套利行...
分期乐还能用吗?
分期乐,这个曾经风靡一时的分期消费平台,在近年来面对着越来越复杂的金融环境和消费者心理变化。随着监管政策的逐步完善以及市场对信用风险认识的深化,用户对于是否继续使用这类服务产生了疑问:“现在分期乐还用...