携程额度套取真相曝光
携程的额度体系本质上是平台对用户行为的量化评估模型,其核心逻辑在于通过算法对消费频次、支付方式、设备指纹等数据进行交叉验证。当用户频繁触发系统预设的异常阈值时,平台会启动动态风控机制,这种机制并非简单的数值限制,而是基于行为模式的实时判断。例如,同一IP地址在短时间内产生多笔高价值订单,或使用非绑定设备进行高频预订,均可能触发系统预警。这种设计逻辑使得额度套取在技术层面存在显著难度,因为系统会持续采集并分析用户行为轨迹,而非依赖单一维度的数值判断。
从技术实现角度看,携程的额度管理依赖于多层防护架构。第一层是基础风控模块,通过机器学习模型识别异常模式;第二层是实时监控系统,对关键操作进行毫秒级响应;第三层则是人工审核机制,针对高风险账户进行二次验证。这种分层设计使得任何试图绕过额度限制的行为都会遭遇多重拦截。例如,当用户尝试通过第三方工具修改订单参数时,系统会检测到数据包异常,进而触发设备指纹识别和IP地址追踪,最终将账户标记为高风险对象。
用户行为模式对额度体系的影响具有显著的差异化特征。高频用户群体往往因消费行为的稳定性而获得更高的信用评分,而低频用户则可能因系统误判导致额度被临时冻结。这种差异性源于平台对用户价值的动态评估模型,其核心参数包括历史订单转化率、支付成功率、客服响应时长等。值得注意的是,部分用户通过优化行为模式(如分散支付时间、使用不同设备)来规避系统检测,但这种策略存在边际效益递减的风险,因为平台会持续迭代算法模型以适应新的规避手段。
平台方在额度管理中采用的反作弊技术已形成完整的防御闭环。除了传统的IP监控和设备指纹识别,携程还引入了行为序列分析技术,通过构建用户操作的时间戳图谱,识别是否存在批量操作或脚本化行为。例如,当系统检测到同一账户在极短时间内产生多个相似订单,且支付路径存在高度重合,就会自动触发风控流程。这种基于行为模式的识别方式,使得单纯依赖数值调整的套取手段难以奏效,因为系统会持续追踪用户行为的时空特征。
对于普通用户而言,额度体系的本质是平台对信用风险的量化管理工具。试图通过技术手段绕过系统限制不仅面临较高的技术门槛,更可能因触发风控机制而遭受账户封禁等反制措施。建议用户通过合规方式提升信用评分,例如保持稳定的消费频率、完善实名认证信息、避免频繁更换支付方式等。平台方也在持续优化算法模型,通过引入更精细的用户分层策略,使额度体系既能防范风险,又能为优质用户提供更灵活的使用体验。
相关文章
羊小咩购物额度怎么提额
在探讨“羊小咩的购物额度怎么套出来”这一话题之前,我们需要先明确几个关键点。首先,“羊小咩”可能是指某款金融产品,它为用户提供了一定的信用额度,用户可以通过这一额度进行消费或获取现金。其次,所谓的“套...
如何轻松使用微信分期功能
近年来,微信分期作为一种便捷的消费金融模式,在年轻人中越来越流行。通过微信小程序或者公众号,用户可以轻松完成申请和支付流程。首先,微信分期提供了丰富的商品和服务选项,覆盖了日常购物、教育培训、医疗健康...
白条现取:信用额度里的现金魔法
白条现取,这个看似简单的金融概念,实际上蕴含着复杂的风险管理策略和支付生态。其核心在于,商家通过与特定金融机构合作,允许持白条(Black Card,美国银行旗下高端消费卡)的客户直接使用白条的信用额...
花呗套现手续费?实话实说
近年来,随着互联网金融的蓬勃发展,各种便捷的借贷服务层出不穷。花呗作为蚂蚁金服推出的一款信用消费产品,在年轻人中拥有极高的使用率和接受度。然而,“套现”这一灰色地带的操作行为也逐渐成为部分用户关注的话...
便荔卡包找不到了怎么办?
寻找“便荔卡包在哪里”这一疑问,表面上是对功能路径的迷失,深层逻辑则是用户体验中“可发现性”与“功能隐藏”之间的博弈。当一个核心资产入口从原本显眼的首页或一级菜单中消失,用户产生的不仅是寻找成本的增加...
如何巧妙提升白条加油额度与商家共赢?
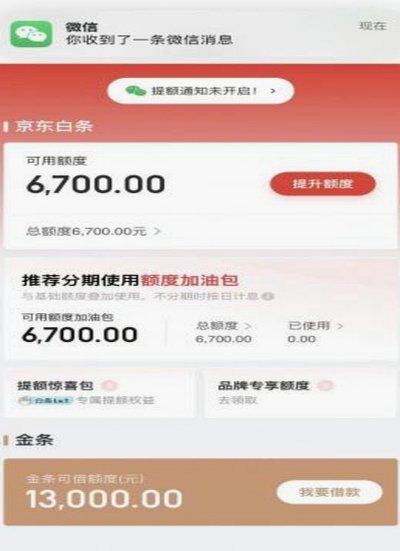
“白条加油额度怎么套问商家团团厵”这个看似琐碎的问题,实际上蕴含着用户在利用消费信用的过程中,与商家之间微妙的博弈关系。它远不止是单纯的“提额”行为,更是一种对商家信用评估、风险控制和最终消费体验的探...