花呗套现到底合法吗?最新法律解读
花呗套现的法律边界,在金融监管趋严的大环境下变得日益复杂。最初,花呗作为一种便捷的消费信贷工具,并未直接禁止套现行为,但长期以来,套现行为一直游走于灰色地带。现在,法律对“套利”行为的定义更为清晰,任何利用规则漏洞获取非法利益的行为,都可能构成违法。花呗套现本质上就是一种变相的借贷,并且往往伴随着高额的手续费和利息,这本身就容易触及《中华人民共和国消费者权益保护法》等相关法律法规。更关键的是,套现行为往往涉及第三方支付平台,这些平台需要承担反洗钱义务,因此,任何利用花呗进行大额、频繁套现的行为,都可能被视为可疑交易并被监管部门关注。
花呗套现的违法性并非单一维度判定,还与套现方式、金额、频率以及资金用途息息相关。例如,通过虚假交易、恶意退款等手段进行套现,明确属于欺诈行为,会受到《中华人民共和国刑法》的制裁。即使是看似合法的“花呗分期+套现”模式,如果分期付款本身是为了进一步套现,且套现资金用于非法用途,同样可能构成犯罪。更需要注意的是,监管部门对于套现行为的打击力度不断加大,不仅会处罚直接参与套现的个人和商家,还会追溯资金来源,打击背后团伙。即使单笔套现金额较小,但如果长期、频繁进行,也可能被认定为扰乱金融秩序的行为。
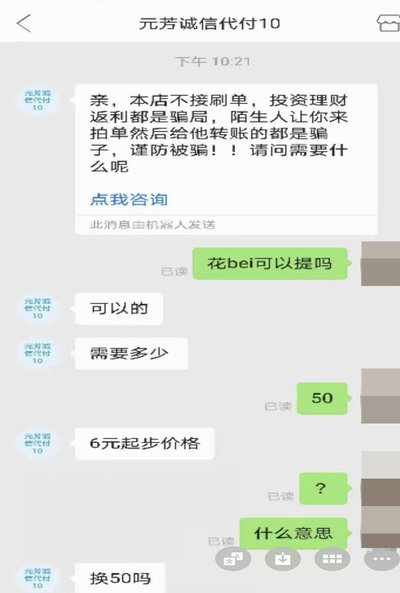
监管机构对花呗套现的管控,并非针对花呗本身,而是为了维护金融稳定和消费者权益。花呗的本质是消费信贷,应该用于消费场景,而不是作为获取现金的工具。监管强调的是,任何利用金融产品进行非法活动,都将受到严厉打击。目前,蚂蚁集团等平台已经采取了多项措施,包括限制套现通道、加强交易监控、与公安机关合作等,以遏制套现行为。这些措施的实施,也进一步压缩了套现的空间,提高了套现的风险。对于试图通过套现获取利益的行为,必然面临被封号、追偿甚至承担法律责任的风险。
从金融风险的角度来看,花呗套现会加剧个人债务风险,并可能引发系统性金融风险。大量资金通过套现流向非消费领域,导致资金错配,增加了金融系统的脆弱性。同时,套现行为也容易滋生非法金融活动,例如洗钱、赌博等,对社会治安造成危害。因此,监管部门对花现行为的打击,不仅仅是为了维护金融秩序,也是为了保障社会稳定。值得注意的是,随着金融监管的进一步完善,花呗套现的法律风险也在不断增加,参与者需要对潜在的法律后果有清醒的认识。
值得强调的是,花呗作为一种支付和信贷工具,其合理使用才能体现价值。消费者应该理性使用花呗,避免过度消费和不必要的债务风险。对于任何以“套现花呗”为诱饵的宣传,都应该保持警惕,切勿相信,以免上当受骗。未来的金融监管,将更加注重对金融创新风险的防范,对任何扰乱金融秩序、损害消费者权益的行为,都将采取严厉的打击措施。因此,切勿心存侥幸,将目光投向非法套现,这不仅会带来法律风险,更会损害个人信用。
相关文章
荔享卡逾期一天,会怎样?
逾期一天的账务处理机制往往暗藏多重风险,其影响远超出简单的利息计算。以便荔卡包为例,系统会在账单日次日启动逾期标记,此时账户状态会进入"预警期"。部分平台会通过短信或APP推送触发二次确认流程,要求用...
急用钱花呗能提现吗
急用钱时,人们往往会考虑各种借款方式,花呗作为支付宝提供的一项信用支付服务,以其灵活便捷的特点受到许多用户的喜爱。然而,对于“急用钱花呗可以套出现金吗”的疑问,我们需要从多个角度进行深入分析。 首...
花呗套现:合法还是风险?
“套现花呗合法吗”这个问题,在知乎上引发了持续的讨论,也反映出人们对金融产品、风险意识以及监管边界的理解存在偏差。简单粗暴的“合法/非法”二分法无法准确反映这一现象的复杂性。花呗的本质是消费信贷,其核...
得物App额度申请指南
得物App作为一种专注于潮流时尚消费的应用,为用户提供了独特的购物体验。在享受其带来的便利的同时,一些用户可能 首先,确保您已登录您的得物账号,并且已经进行了实名认证和绑定银行卡等必要步骤。这是获取...
合理利用美团月付400元消费技巧
美团月付作为一种便捷的支付方式,为用户提供了诸多便利。然而,在享受其带来的方便的同时,如何合理利用美团月付以避免不必要的财务压力成为了许多用户的疑问焦点。特别是当单次消费达到400元这样的大额时,怎样...
如何设置白条消费额度?
白条消费额度的设置路径需要结合用户行为数据与系统风控规则共同完成。在支付宝APP内,额度管理入口隐藏于「我的」页面的「信用管理」模块,通过「额度管理」子项可查看当前可用额度及调整选项。值得注意的是,该...