聊聊拍拍贷的真实使用体验
拍拍贷的体验,并非单纯的“借钱”体验,它更像是一场与自身财务状况、风险偏好以及社会信用体系之间微妙博弈。最初接触它时,那种便捷的“随时随地”申请、快速的审批流程无疑是诱人的。我个人记得,当时手头拮据,急需一笔资金用于紧急的维修费用,拍拍贷的界面简洁明了,流程简单易懂,几分钟内就获得了批准。这种速度和灵活性,打破了传统金融机构的繁琐流程,确实带来了极大的便利。然而,这种便捷性本身就潜藏着潜在的风险——它降低了人们对借贷决策的思考深度,鼓励了冲动消费和过度依赖。最初的欣喜过后,我开始注意到,续信要求、逾期利息等条款,如同潜伏的暗流,在不知不觉中拉伸着我的财务承受能力。
真正开始使用拍拍贷的关键在于理解其商业模式,它本质上是一种基于社交信用的P2P借贷平台。这意味着,你的信用评分、社交关系网络以及平台的风险评估体系,共同决定了你的贷款利率和借款额度。我发现,平台的风险评估标准,有时与实际的信用状况并不完全吻合。一些原本良好的信用记录,因为平台对社交关系的过度考量,反而导致贷款额度被降低,利率提高。这种“黑箱操作”的特性,让人感到无所适从,缺乏透明度和可控性。更重要的是,平台的风险控制措施,在面对大规模逾期事件时,往往显得捉襟见肘,导致一些正常用户的贷款被冻结,影响了正常的资金周转。这种不确定性,正是拍拍贷体验中令人不安的核心。
值得关注的另一个方面是,拍拍贷对个人消费习惯的潜在影响。由于资金的流动性较高,且利率相对较低,容易产生“容易形成依赖”的心理。我尝试理性地使用它,严格控制借款额度和还款时间,但总感觉自己像是在与自己的冲动欲望进行一场无休止的斗争。平台本身的设计,也并非完全为了帮助用户建立良好的财务习惯,而是更侧重于提供快速资金解决方案。这种设计,可能会在一定程度上淡化了用户对财务规划和储蓄的重视,甚至加剧了消费主义的倾向。同时,频繁的还款提醒和逾期提醒,在某种程度上也容易让人产生焦虑感,加重心理负担。
最后,拍拍贷的体验,很大程度上取决于个人的风险意识和资金管理能力。它提供的便利,是建立在风险的基础之上的。对于那些财务状况稳定,风险承受能力较高的用户来说,拍拍贷无疑是一个可以利用的工具,但对于那些本身就存在财务压力,缺乏风险意识的用户来说,它更可能成为一剂慢性毒药。在使用拍拍贷的过程中,务必保持高度警惕,理性分析自身的财务状况,制定明确的借贷计划,并严格遵守还款要求。不要被平台的便捷性和诱人性的利率所迷惑,更不要将它作为一种“解决财务问题”的捷径,而应将其视为一种需要谨慎使用的工具,一种需要不断审视和反思的财务行为。
相关文章
如何临时释放花呗额度应对紧急需求
### 如何将花呗里的钱“借出来”用于急用 首先,需要明确的是,“把花呗里的钱借出来”这一表述并不准确。花呗本质上是一个消费信贷产品,用户通过它可以在特定的合作商家进行消费时享受一定的信用额度,而非...
拿去花套现商家微信风险大不大
近年来,随着移动支付的普及,“拿去花”这类消费金融产品逐渐走进了消费者的生活。它允许用户将信用卡账单分期,也可以用于购物或提现等形式。然而,在一些非正规渠道中,有人建议通过“拿去花套现商家微信”的方式...
便荔卡包在数字时代还有用武之地吗?
近年来,随着移动支付和数字钱包的普及,传统支付方式如便荔卡包是否还能满足现代消费者的需求成为了热议的话题。便荔卡包作为一种承载着个人消费习惯和记忆的传统支付工具,在过去曾是日常生活中不可或缺的一部分。...
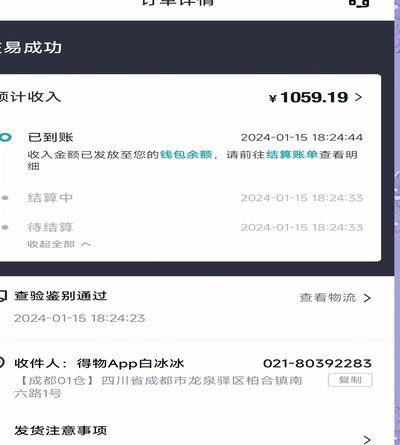
如何查看得物总消费?
得物的总消费图景中,算法推荐机制是驱动用户行为的核心变量。平台通过动态计算用户画像,将限量球鞋、潮流服饰等商品精准匹配到目标群体,形成消费闭环。这种基于大数据的推荐逻辑,使用户在浏览过程中不断接收到符...
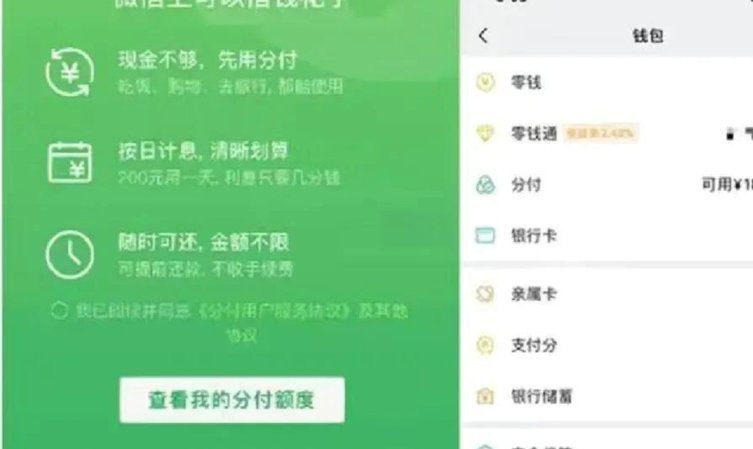
轻松开启微信分期借款功能
微信分期的借款功能开通本质上是微信支付生态与金融风控系统的深度耦合。用户需通过微信支付分体系完成身份穿透,系统会基于用户社交关系链、消费行为轨迹和支付信用记录进行多维评估。当用户在"我-支付-钱包-微...
羊小咩贷款正规吗?微众银行合规性揭秘
羊小咩贷款作为微众银行旗下产品,其合规性建立在持牌经营的基础之上。微众银行作为持牌互联网银行,具备中国银保监会颁发的金融牌照,这为平台的合法性提供了制度保障。从监管层面看,其业务需遵循《商业银行法》《...