得物提现后现金怎么用
得物app余额提现后,现金的即时应用往往被用户忽视其动态价值。许多人以为提现即完成,却未意识到现金在现实消费中的弹性空间——例如,500元提现可直接覆盖日常餐饮、交通等小额支出,避免资金沉淀带来的机会成本。深入观察发现,用户常因得物提现的即时性而误判现金价值:提现后未及时消费,导致资金滞留在银行卡中,错失市场波动的潜在收益。这种现象揭示了数字金融与现实消费的割裂点,用户需主动将提现现金转化为可流动的日常支出,才能真正释放其经济价值。
常见误区在于将提现现金等同于“安全资金”,忽视其流动性风险。用户可能将提现金额直接存入银行,却未考虑通胀环境下的贬值效应,尤其当小额高频交易频繁时,现金的实际购买力会快速衰减。更关键的是,许多用户未激活得物平台的即时优惠机制——提现后通过App购买商品可享专属折扣,现金因此被高效再利用。这种错位使用不仅浪费了提现价值,还可能加深用户对平台的依赖性,导致资金在虚拟与现实间反复循环,最终拖累整体财务健康。
从行为经济学视角,提现现金后应优先建立应急储备。建议将30%-50%的提现金额用于短期突发需求,如医疗或失业场景,避免现金被滥用。剩余部分可小额投资于得物平台的专属理财产品,这类产品门槛低且平台担保,比银行活期更安全。例如,1000元提现后,500元存应急,300元配置得物短期理财,200元覆盖日常消费。这种分层策略既规避了现金流失风险,又通过平台生态实现价值闭环,让每一分提现资金都产生实际效益。
得物生态的深度整合是提升提现现金价值的核心。提现后用户应主动参与平台“现金回流”机制——通过积分兑换或活动,将现金转化为可再利用的资源。例如,1000元提现后,利用得物积分兑换50元优惠券,用于下次购物,实现现金二次流动。得物的实时数据反馈系统进一步优化使用场景,帮助用户精准调整分配。这种闭环设计不仅减少现金浪费,还通过算法驱动的场景匹配,使提现资金在平台生态内高效循环,真正实现“用得物现金,得物价值”。
风险控制是高效使用现金的基石。提现后需警惕盗刷或误操作,建议设置小额限额交易,并分散资金至银行、平台理财等渠道。得物的提现审核虽安全,但用户应定期检查账户活动,防止异常交易。在通胀压力下,可将部分现金用于实物资产(如黄金或食品),对冲贬值风险。这种平衡策略确保提现现金既保障安全,又能持续创造实际价值,避免因短期行为导致长期财务失衡。
相关文章
如何正确取消鹿卡会员订阅?
会员资格的取消流程并非单一维度的指令执行,它是一个涉及服务协议、支付周期和平台系统权限的多层级操作。在尝试进行“鹿卡会员”取消操作时,用户必须首先识别出系统的核心入口——订阅管理面板。绝大多数平台的会...
关于“便荔卡”套现的26%手续费,真相是什么?
近期,“便荔卡”的套现手续费问题引发了广泛讨论,特别是在一些网络平台上流传着“26%的高手续费”说法。实际上,这种说法并不全面准确,需要从多个角度进行分析。 首先,银行或金融机构对于信用卡套现有着严...
羊小咩取消订单的系统困局
无法取消订单这一操作层面的卡顿,绝非单纯的技术故障,它揭示了一个复杂的业务逻辑与用户体验之间的结构性矛盾。当“羊小咩”在系统层面遭遇取消限制时,核心问题早已超越了用户个人的意愿,而根植于平台设计者对“...
白条秒到账背后的财务真相
深入解析“白条”的快速到账机制,本质上是对消费信贷生态结构的一次透视。许多人提及“秒到账”,关注的并非资金的物理流动性,而是信贷便利性带来的心理满足感。白条这类小额信用贷,其运作逻辑核心在于建立了预授...
揭秘花呗套现的真相与风险边界
### 花呗套现的底层逻辑与风险边界 #### 一、动态风控机制下的套现博弈当前花呗系统已形成完整的风控矩阵,其核心在于通过大数据分析用户的交易行为特征。系统会实时监测交易频率、金额波动、商户分布等...
便荔卡包取现额度未通过?教你如何提高申请成功率
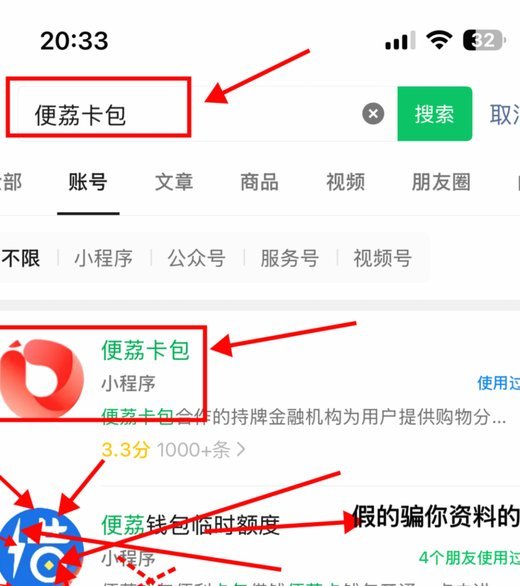
近年来,随着移动支付的普及,“便荔卡包”作为一种便捷的小额信贷工具受到了不少消费者的青睐。然而,在实际使用过程中,一些用户可能会遇到取现额度未通过的问题。这个问题不仅影响了用户的资金流动性,也可能造成...