卡包资金转银行卡的底层逻辑
数字钱包或各类“卡包”本质上是支付平台建立的一种逻辑隔离账本,它与银行体系并非实时同步的闭环。当你试图将卡包内的资金转移至银行卡时,实质上是在发起一个从平台内部结算系统向银行清算网络的指令请求。这种资金流动的底层逻辑涉及到了跨机构的清算协议。如果仅仅停留在点击“提现”这一动作层面,很难理解为什么有时候资金能秒到账,而有时候却需要经历漫长的结算周期。这种差异往往取决于该平台采用的是实时清算模式(如银联网络直连)还是异步批处理模式。
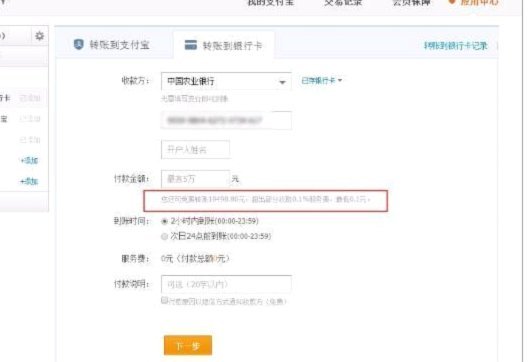
在执行转账指令时,技术路径的选择决定了效率与成本。主流的路径通常分为两种:一种是通过支付平台的内置提现功能,利用其预存的备付金池进行结算,这种方式操作简便,但受限于平台设置的额度和风控阈值;另一种则是通过银行App或第三方支付工具调取银行接口进行的直转模式。前者更侧重于用户体验,隐形的操作门槛在于平台的流动性管理,一旦触发大额提现,极易触碰平台的风险控制逻辑。理解这一点,对于处理突发的大额资金调拨至关重要,你需要预判清算网络的负载情况与结算频率。
资金转账过程中的“摩擦力”往往来源于银行端与平台端的双重风控校验。当你发起提现请求,系统不仅会验证卡包内的余额是否充足,更会扫描当前的交易行为特征。如果是一笔偏离你日常消费习惯的异常大额转账,系统的安全算法会自动触发身份核验或暂缓清算流程,甚至可能要求二次实名认证。这种所谓的“转账失败”或“延迟到账”,实际上是金融机构在对抗欺诈攻击时的防御机制。因此,对于高频或大额资金的移动,预先确保银行卡的收款功能处于活跃状态(未被冻结或限制交易),并熟悉平台的风控周期,是保障资金流转顺畅的核心前提。
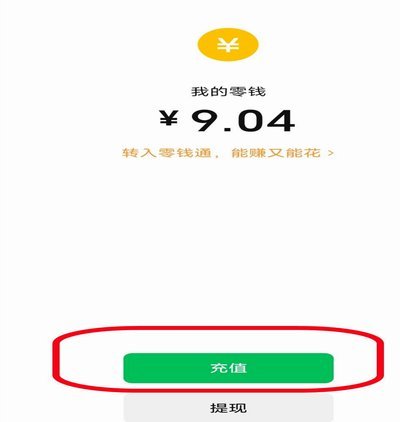
从资金管理效率的角度来看,卡包与银行卡的转换不应仅仅视为一次性的提现操作,而应上升到流动性管理的层面。高效的资金调度策略要求我们不仅要关注“如何转”,更要关注“何时转”以及“如何规避损耗”。通过对结算周期、手续费率以及清算窗口期的深度洞察,可以实现资产在不同账户间的无缝衔接。建议定期梳理卡包内零散资金的分布情况,利用银行系统的批量转账或预约结算功能,降低频繁小额操作带来的风控压力与隐形成本,从而构建一个更加稳健、透明且具备高度流动性的个人财务调度体系。
相关文章
羊小咩银行卡怎么注销?一步到位!
当用户决定不再使用某张银行卡时,正确的操作流程至关重要。以下我们将详细介绍如何通过银行官方渠道或移动应用安全地取消“羊小咩”这张虚拟卡。 首先,确保您拥有并已登录自己的手机银行应用程序或是访问官方...
优先推荐5个高效解决策略
在当今复杂多变的商业环境中,找到高效解决问题的方法至关重要。今天,我将优先推荐五个经过深思熟虑且具有广泛应用价值的解决策略。 首先,**数据分析驱动决策**是现代企业不可或缺的一部分。通过收集和分析...
得物钱包提现多久到账?带你了解影响进度的关键因素
得物钱包提现的时间问题,远比大多数用户想象的复杂,它并非简单的一小时或一天,而是受到多重因素相互作用的结果。得物钱包提现的流程本身就与其他电商平台存在显著差异,它依托于得物独特的商家和交易模式,以及其...
白条现取:信用额度里的现金魔法
白条现取,这个看似简单的金融概念,实际上蕴含着复杂的风险管理策略和支付生态。其核心在于,商家通过与特定金融机构合作,允许持白条(Black Card,美国银行旗下高端消费卡)的客户直接使用白条的信用额...
得物现金提现操作全指南
得物现金账户提现流程解析 对于许多用户而言,将得物平台积累的现金快速且安全地提取到个人银行账户中是一个常见需求。首先,需要确保您的账户满足提现条件,比如达到最低提现金额和完成实名认证等步骤。实名认...
便荔卡包还款攻略
随着移动支付的普及,越来越多的人开始使用各种类型的电子钱包和信用卡包应用来管理自己的财务。便荔卡包就是众多理财工具中的一种,它不仅能够帮助用户更方便地管理和规划个人消费,还提供了丰富的还款方式以适应不...