得物佳物分期额度到底能不能套现
围绕“得物佳物分期额度怎么套现”的讨论,往往源于对场景信贷属性的误判。额度本质是服务于平台实物交易闭环的消费工具,其生效前提是完成合规订单,资金流向受限于商家结算体系,根本无法直接映射为可支配现金。试图通过虚构交易或第三方中介将额度转化为现金,不仅违背用户协议,更触碰资金用途监管红线。额度数字的跳动反映的是消费能力评估,而非可自由提取的储蓄账户。
任何宣称能操作套现的渠道,背后都隐藏着极高的隐性成本与账户风险。平台风控系统通过交易链路追踪、收货核验与资金回流监测,能够精准识别异常履约行为。一旦触发模型,轻则冻结额度、取消分期资格,重则上报征信并限制关联功能。中介所谓的通道费在首笔操作后即成沉没成本,信用受损后的修复周期远超短期周转需求。
从金融工程视角审视,得物佳物分期额度的定价逻辑紧密绑定于消费场景的风险溢价。不开放现金提取权限是合规框架下的必然选择,受限于持牌合作要求与定向支付原则,信贷资金必须回归商品交付环节。额度生成依赖历史履约数据与消费频次,而非抵押物估值。将场景额度等同于流动性工具,是对现代消费金融分层设计的根本误读。
面对短期资金压力,理性路径应指向合规财务工具与信用维护机制。保持账单按时结清能有效积累正向记录,为未来申请低利率信贷提升审批通过率。若确需流动资金,可优先评估信用卡现金分期或银行标准化产品。额度数字的价值不在于能否转化为现金,而在于能否在真实需求发生时提供稳定支撑,而非透支平台信任换取短暂流动。
相关文章
便荔卡包支付场景全解析
在交通领域,便荔卡包的支付功能已渗透至城市轨道交通与共享出行场景。地铁闸机与公交刷卡设备的智能化升级,使该卡包成为高频次出行的标配。通过NFC技术实现的非接触式支付,既解决了传统纸质票务的效率瓶颈,也...
白条额度扣除详解
随着金融科技的发展,越来越多的用户选择使用信用产品来满足自己的消费需求。其中,“白条”作为一种便捷的消费信贷工具,在日常购物和分期付款中扮演着重要角色。然而,对于许多初次接触“白条”的用户来说,如何理...
便荔卡提现为何第二天会被拒?
便荔卡提现第二天被拒的现象,让不少用户感到困惑和不满。这一问题不仅涉及用户资金的及时性和安全性,还关系到平台信誉及用户体验。首先需要明确的是,提现失败的原因多种多样,包括银行账户信息填写错误、系统维护...
得物分期能套现吗?
“得物佳物分期”模式,本质上是一个信用贷款机制,旨在为消费者提供购买高价商品时的灵活支付方案。其核心价值在于将大额消费分割成小笔月供,降低了消费者的资金压力,尤其对于那些对商品品质有较高期望,且短期内...
携程拿去花:现金秒到的快速提现攻略
近年来,随着移动支付的普及,现金在旅游消费中的使用频率逐渐降低。然而,在一些特殊场景下,尤其是需要快速周转资金时,现金仍然是不可或缺的选择。携程作为一家领先的在线旅游服务平台,推出了“拿去花”这一创新...
轻松开启微信分期借款功能
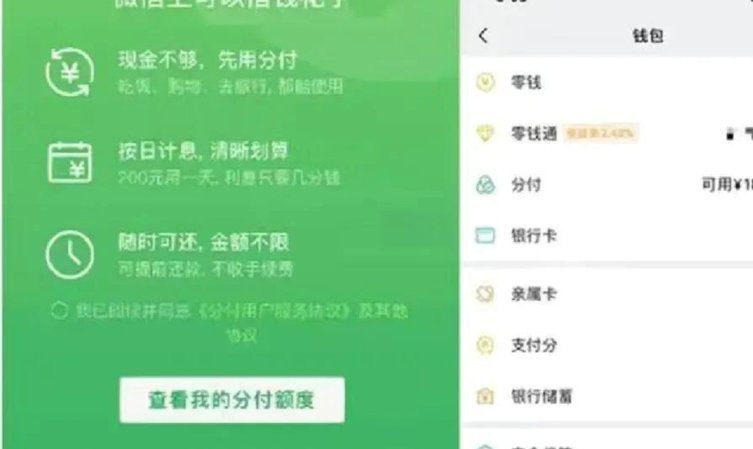
微信分期的借款功能开通本质上是微信支付生态与金融风控系统的深度耦合。用户需通过微信支付分体系完成身份穿透,系统会基于用户社交关系链、消费行为轨迹和支付信用记录进行多维评估。当用户在"我-支付-钱包-微...