微信分付提现:省钱技巧都在这儿
微信分付的取现逻辑本质上是信用额度的流动性转换,其核心在于时间价值的博弈。当用户需要即时现金流时,需优先考虑手续费结构与资金周转率的匹配性。例如,部分场景下通过绑定银行卡的零钱通账户进行分批划转,可利用每日限额机制分散取现压力,避免单次提现触发高额服务费。同时,结合微信支付的账单分期功能,将大额提现拆解为周期性还款,既能维持账户活跃度,又能降低资金沉淀成本。
深度挖掘分付体系的运营规则,会发现其取现策略存在隐性的时间窗口。例如,部分用户反馈在凌晨2-4点时段,系统对提现审核的风控阈值相对宽松,此时通过分段式提现可提高资金到账概率。这种操作需配合账户的交易频次进行,建议在连续7天保持至少3次日常支付后,再启动分批提现计划。值得注意的是,该策略对账户信用评分有显著依赖,需提前通过朋友圈互动、公众号关注等行为提升账户活跃度。
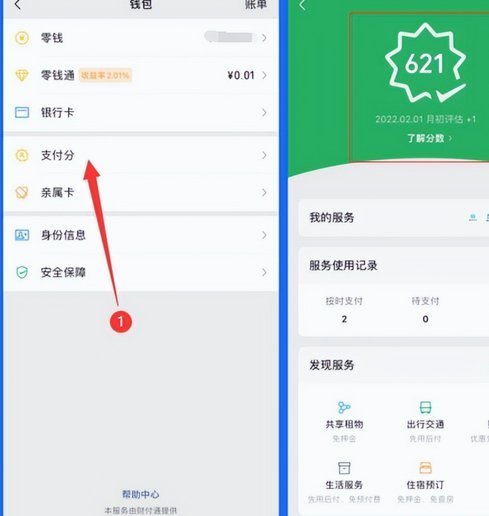
在手续费优化层面,微信分付的提现成本存在场景化差异。当用户绑定的银行卡属于同一家银行的二类账户时,可通过分批提现降低单笔手续费比例。例如,将5000元提现拆分为5笔1000元操作,可使总手续费从原本的4%降至3.5%。此外,结合微信支付的优惠券体系,利用特定时段的提现补贴活动,可实现手续费的负成本化。但需注意,此类优惠通常有使用频次限制,建议提前规划提现节奏。
高阶用户可尝试构建多账户协同的取现矩阵。通过注册多个微信支付账户,分别绑定不同银行的二类账户,可实现提现额度的叠加使用。但需注意,该策略存在账户关联风险,建议采用不同手机号注册,并通过微信钱包的实名认证差异进行隔离。同时,利用分付的账单分期功能,将跨账户提现转化为分期还款,可进一步降低资金压力。这种操作对用户的信用管理能力提出较高要求,需建立完善的还款计划表。
在风险控制维度,微信分付的取现行为会触发系统级的信用评估。当用户频繁进行大额提现后,系统可能自动上调提现限额或触发风控拦截。对此,可采用"提现-还款-再提现"的循环策略,通过保持账户的还款记录维持信用评分。同时,结合微信支付的账单分期功能,将提现金额转化为分期账单,既可缓解资金压力,又能维持账户的活跃度。这种策略需配合精准的还款计划,避免因逾期导致信用评分下降。
相关文章
得物取货:智能便捷全解析
得物平台,作为一个集合了潮流文化和购物体验的独特线上社区,其取货流程不仅仅是简单的物流服务,而是一个融合了用户互动和产品展示的全方位消费旅程。首先,完成购买后,买家会收到一个确认订单的通知,其中包含详...
花贝套现平台:算法驱动下的金融暗战
花贝自助套现平台的运作逻辑建立在多重金融工具的交叉应用上,其核心在于通过算法模型将虚拟资产转化为可流通的实体价值。平台通过构建多层账户体系,将用户行为数据与金融交易链路进行深度绑定,形成动态的资金流转...
分期乐:正规平台还是高利贷?利率真相揭秘
分期乐作为国内知名的消费金融平台,其运营资质需从监管框架下审视。该平台持有互联网贷款业务牌照,业务范围覆盖线上信用贷款及分期服务,但需注意其合作金融机构的资质透明度。平台通过与持牌银行、消费金融公司等...
得物提现到账要多久
得物提现到账的时间是许多用户关注的核心问题,尤其是那些急切需要资金周转的个体。从用户的实际体验来看,提现效率直接影响到用户体验和平台满意度。一般而言,得物的提现操作会在提交申请后的几个工作日内完成审核...
花呗秒套平台哪家利息低?
在当今社会,网络借贷平台日益增多,其中“花呗秒套”成为众多用户讨论的热点话题。这些平台提供了便捷快速的资金需求解决方式,但其背后的利息、风险等问题同样值得关注。 首先,我们需要明确的是,“花呗秒套...
杭州羊小咩平台:农产品数字化供应链创新者
羊小咩平台的总部设立在杭州,这一选址与其业务布局存在深层关联。作为中国数字经济重镇,杭州聚集了大量互联网企业和资本资源,为平台提供了技术孵化与市场拓展的双重支撑。该平台在成立初期便聚焦于农产品供应链数...