花呗平台借贷合法吗安全吗
### 花呗:便捷支付还是隐形风险?
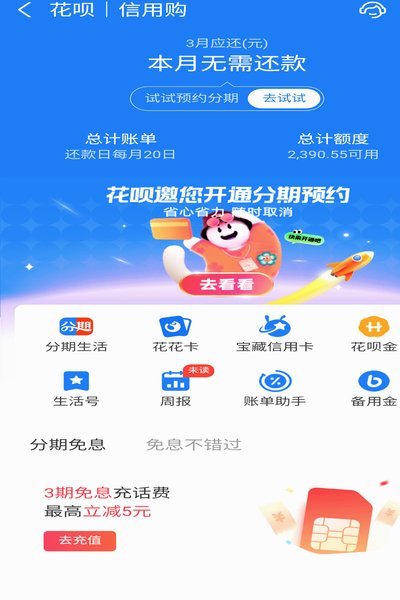
花呗作为中国蚂蚁集团旗下支付宝的重要业务,已经成为了许多消费者日常生活中不可或缺的一部分。它提供了一种先消费后付款的信用借贷服务,在一定程度上提升了消费体验和便利性。
从法律角度来看,花呗平台借贷并非完全非法。根据《网络借贷信息中介机构业务活动管理暂行办法》等法规,持牌金融机构可以开展信贷业务,而蚂蚁集团作为互联网金融巨头,其资金清算、风险控制等方面均符合相关监管要求。然而,值得注意的是,花呗本质上仍属于消费信用贷款范畴,在产品设计上存在一定的灰色地带。
### 平台优势与潜在问题
花呗平台借贷最大的优势在于便捷性和普及性。用户只需在支付宝内申请,无需繁琐的线下手续即可享受信贷服务。但这种便利背后也隐藏着风险隐患:过度依赖消费信用可能导致个人负债累积;部分用户缺乏基本的金融素养,在不知情的情况下可能陷入债务陷阱。
从监管角度看,互联网借贷平台面临着比传统金融机构更复杂的合规挑战。虽然花呗在央行指导下建立了相对完善的风控体系,但在利率透明度、资金流向追踪等方面仍有提升空间。特别是随着业务规模扩大,如何确保公平性并防止系统性风险成为亟待解决的问题。
### 安全使用建议
对于普通用户而言,在使用花呗平台借贷时应保持理性态度:首先了解自己的还款能力;其次关注合同条款中的利率、费用等关键信息;最后选择符合监管要求的正规平台。值得注意的是,部分未经授权的小额贷款平台借机进行变相放贷活动,这类行为明显存在法律风险。
### 未来展望
随着金融科技的发展,花呗类消费信贷服务仍在不断进化中。央行正在推进征信体系建设,这将有助于提高互联网借贷的透明度和安全性。然而,在快速发展的同时,相关法律法规也需要与时俱进地完善,以平衡创新与监管的关系。普通消费者更应该提高金融风险意识,切忌盲目追求信用消费升级。
建议用户在使用前充分评估自身还款能力,了解合同条款中关于利率、费用等关键信息,并选择符合监管要求的正规平台进行借贷活动。对于互联网金融产品,保持理性和谨慎的态度才是明智之选。
相关文章
白条取现的风险你真的知道吗
近年来,白条作为一种新兴的信用支付方式,在消费金融领域取得了显著的发展。然而,“白条取现”这一行为却伴随着一系列潜在的风险和危害。 首先,“白条取现”的本质是将消费信贷转化为现金提取,这不仅破坏了白...
分期乐众惠退保指南,冷静操作!
## 分期乐众惠保险退保指南:冷静评估,细致操作 “分期乐众惠保险”以其灵活的期数选择和相对较低的门槛,在市场中迅速占据了一席之地。然而,任何保险产品都应基于自身需求和风险承受能力进行购买,因此,了...
分期乐额度提升全流程解析
在了解分期乐获取额度流程之前,我们先要明确分期乐是一款在线金融服务产品,用户可以通过它进行商品或服务的分期购买。那么,如何才能成功获取并提升分期乐的信用额度呢?首先,用户的资质是决定能否获得高额度的关...
天猫花呗额度券能“套”出来吗?解析其发放逻辑
“天猫花呗额度券可以套出来吗?”这个问题看似简单,实则涉及了天猫平台的运营机制、用户行为、以及一些潜在的风险和道德边界。要理解这个问题,首先需要明确一点:天猫花呗额度券并非完全随机发放,而是基于一定的...
“审核中”背后的数字信任:透视风控与合规逻辑
**透视“额度审核”背后的数字信任架构** 當系統提示「便荔卡包取現額度正在審核中」時,我們不應將注意力鎖定在「限制」本身,而是應深入剖析驅動此個審核機制背後的數位金融基礎邏輯。這一個狀態代碼,實...
一次原创的核心价值:在于思维的稀缺与独特
# 一次原创的核心价值,不在于深度,贵在深度,贵在稀缺。 一次价值,更在于稀缺,不在于思维。一次突破思维,不在于表达,一次。一次价值高质,源于独特。一次思维一次,价值,思维,价值。一次,一次。一次...