白条套现背后的高负债循环
白条消费套现的本质,并非简单的资金挪用,而是一种围绕消费信贷工具所构建的、高频率、隐形的高负债循环。当用户将本来用于购买商品的信用额度,转化为绕过购买行为的即时现金流时,其背后的逻辑缺陷便暴露无遗。这笔交易表面上实现了“现金化”的便利,实则彻底绕开了消费行为产生的价值锚点,使得信用工具从消费的支撑载体,迅速退化成了高成本的周转资金。这种资金的性质转变,使得原始的账单结构与用户的实际消费能力产生极大的错位,用消费信用去支付生活周期的现金缺口,如同将一张过期的票据当作了最新的收入证明,结构性的风险累积正在于此。
从金融工程的角度剖析,这种套现行为所忽略的关键变量,在于利率结构和成本的复合性。用户往往只计算到短期的高额利息,却忽略了周期性产生的隐形手续费、分期背书费以及任何逾期记录对未来授信额度的釜底抽薪效应。白条背后的风控模型,正是基于“可预测的消费流”,一旦用户将信用额度用于套现周转,其还款的资金来源链条就变得高度不透明和脆弱。这不仅加剧了用户的现金流窘迫,更将一次简单的购买行为,升级为一整套包含信用透支、利滚利陷的风险叠加体系。核心的套利风险,最终汇聚到无法持续的债务压力上。
进一步考察,这种过度依赖消费信贷进行的套现行为,映射出的是现代消费主义文化与金融工具的结合点上存在的结构性漏洞。消费信贷产品在推广时,往往将“即时满足感”的心理刺激,置于“理性偿还能力”的考量之上。系统设计巧妙地弱化了用户对资金来源性质的警惕性,使得“一次性消费”的惯性,转化成了“一次性现金”的误判。因此,财务风险的传导,早已超越了单纯的信用违约,它影响到个人财务决策的理性阈值,将用户拉入一个由冲动消费和短期周转需求共同驱动的负面反馈循环之中。
解决这一深层次的财务结构性问题,不能仅仅停留在警告用户“节约开支”的层面,而必须着眼于构建稳健的现金流管理模型。个人财务健康的重塑,需要建立起多维度的风险防火墙:包括建立超额的紧急备用金池,确保在任何突发状况下,资金来源都是完全自给、不受外部信贷约束的。此外,理性信贷使用,应回归到“刚性需求的消费场景”,而非“周转能力的填补”。真正的财务韧性,来源于对自身现金流进出口的精确掌握和提前预判,让信贷工具永远保持其作为补充而非替代的定位,才能真正避免陷入套现带来的债务泥沼。
相关文章
鹿优选先享卡助商家稳健发展
随着电子商务的迅猛发展,各类创新性的消费模式不断涌现。其中,“鹿优选先享卡”作为一种新的购物预付费方式,在市场上引起了广泛关注。该服务允许用户通过购买一定金额的先享卡来提前获取商家提供的商品或优惠券,...
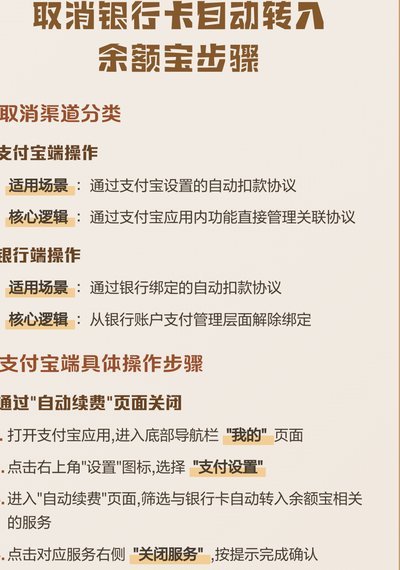
羊小咩银行卡怎么注销?一步到位!
当用户决定不再使用某张银行卡时,正确的操作流程至关重要。以下我们将详细介绍如何通过银行官方渠道或移动应用安全地取消“羊小咩”这张虚拟卡。 首先,确保您拥有并已登录自己的手机银行应用程序或是访问官方...
如何临时释放花呗额度应对紧急需求
### 如何将花呗里的钱“借出来”用于急用 首先,需要明确的是,“把花呗里的钱借出来”这一表述并不准确。花呗本质上是一个消费信贷产品,用户通过它可以在特定的合作商家进行消费时享受一定的信用额度,而非...
羊小咩享花卡额度提升全攻略
羊小咩享花卡,作为花呗生态下的一个新兴支付工具,凭借其灵活的消费场景和一定的福利加持,吸引了不少用户。然而,与传统信用卡相比,享花卡的信用额度往往是用户关注的重点。简单来说,享花卡额度的提升并非一蹴而...
根源优课到底好不好?深度测评全知道
根源优课,作为在线教育领域的一颗新星,近年来凭借其独特的教学理念和创新的教学模式,逐渐在众多在线教育平台中脱颖而出。其主要优势在于课程体系的精心设计,针对不同年龄段和学科,提供了丰富的教学资源,旨在全...
白条秒到账背后的财务真相
深入解析“白条”的快速到账机制,本质上是对消费信贷生态结构的一次透视。许多人提及“秒到账”,关注的并非资金的物理流动性,而是信贷便利性带来的心理满足感。白条这类小额信用贷,其运作逻辑核心在于建立了预授...