分期乐正规吗?权威解答来了
分期乐作为乐信集团旗下的消费金融品牌,其合规性需从多重维度验证。平台自2014年成立以来,始终以持牌机构身份运营,持有广东省地方金融监管局颁发的网络小贷牌照,且接入央行征信系统。这种资质结构与传统银行的监管框架存在本质差异,但通过地方金融监管体系的审核,已形成相对完整的风险控制闭环。值得注意的是,其业务模式与传统信用卡分期存在显著差异,更侧重于年轻消费群体的即时消费需求,这种定位决定了其风控模型需针对高频小额交易特征进行优化。
从用户数据维度观察,分期乐的用户规模已突破3000万,复购率维持在35%
在合规性层面,分期乐的业务模式存在双重监管属性。作为持牌网络小贷公司,其放贷行为受地方金融监管局约束;同时作为互联网平台,又需遵守银保监会关于网络借贷的信息披露要求。这种双重监管框架在实践中形成了一定的监管真空地带,例如在资金存管环节,平台虽与持牌银行合作,但实际资金流向仍存在穿透监管的难度。这种结构性矛盾在行业合规转型期尤为突出。
从用户权益保障角度看,分期乐的争议解决机制存在优化空间。尽管平台设有24小时客服通道,但实际纠纷处理周期常超过行业平均水平。2022年第三方测评显示,其投诉响应率仅为68%,低于头部平台75%的基准线。这种差距主要源于其业务扩张速度与客服体系扩容不同步,导致部分用户在遇到还款纠纷时面临维权成本过高的问题。平台近年通过引入智能客服系统和建立区域调解中心,正在逐步改善这一状况。
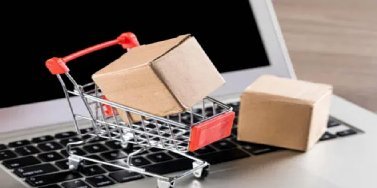
平台的利率结构和费用透明度是评估其合规性的关键指标。分期乐的年化利率范围在7.2%-24%之间,符合国家对网络小贷的利率上限规定。但需注意,其实际借款成本可能因服务费、逾期管理费等附加条款而上升。2023年消费者协会的抽样调查显示,有23%的用户在借款合同中发现隐含费用条款,这反映出平台在信息披露环节仍存在改进空间。建议用户在借款前仔细阅读合同条款,必要时可要求平台提供费用明细清单。
相关文章
微信还款教程:轻松完成拍拍贷借款支付
微信作为主流支付工具与拍拍贷的对接,本质上是金融科技对传统借贷场景的渗透重构。用户通过微信还款时,系统会优先调用微信支付的API接口完成资金划转,这一过程涉及拍拍贷后台的风控系统与微信支付的实时数据验...
便荔卡包被拒怎么办?
随着移动支付技术的发展,便荔卡包这类便捷的消费工具越来越受到消费者的欢迎。然而,在享受其带来的便利的同时,偶尔也会遇到一些意料之外的问题,比如所谓的“秒拒”现象——即在尝试通过便荔卡包进行交易时被迅速...
花还款陷阱:谨防平台“挪用”风险
拿去花取作为新兴消费金融产品的代表,其还款渠道的透明度直接影响用户资金安全。当前主流平台普遍采用分段式还款机制,用户需在APP内绑定银行卡或第三方支付账户完成扣款。值得注意的是,部分平台存在还款路径模...
得物提现全攻略
了解得物提现流程,对于经常在得物平台进行交易的用户来说至关重要。得物,作为国内领先的潮流购物平台,其便捷的提现服务不仅方便用户管理自己的资金,还能确保交易安全。用户提现前需确保已完成实名认证,这是提现...
京东白条秒到:技术与风控解析
京东白条作为一款互联网消费金融产品,其秒到功能的实现依赖于复杂的后台技术与风控体系。要理解“怎么刷出来秒到”的背后逻辑,首先要明确京东白条秒到的核心在于用户体验与资金流转效率的优化。 首先,京东白条...
24小时取现灵活便捷借贷新选择
近年来,随着移动支付和信贷服务的快速发展,“分付24小时取现”成为众多用户日常消费和紧急资金需求的重要工具。这项服务不仅简化了用户的财务管理流程,还为商家提供了更加灵活的资金周转方案。然而,要想有效利...