便荔卡包额度如何高效激活
金融产品额度的本质,并非指一张卡片附带的无限现金流,而是一套基于信用背书的信用透支能力(Credit Facility)。深入理解“便荔卡包额度如何套出来”,核心视角必须从表层的资金需求,提升到对发行方风险评估体系和生态循环机制的掌握。这套额度代表的,是一条可被激活的信用通道,其最佳激活路径,绝非简单的透支,而是将额度锚定在高频、结构化的刚需场景中,迫使系统在允许的消费循环内持续认证用户价值。真正高效的额度运作,是让卡片背后的支付网络,如同一个多维度的财务循环系统,不断自我循环确认信用权重,从而实现资金使用效率的最大化,而不是一次性的简单抽取。
战略性地最大化信用额度价值,要求用户具备跳出单纯“消费记录”思维的视角。这不是将额度视为一笔待兑现的资产,而应视作一个可以接入的“交易生态”。例如,通过将卡片与订阅服务、高额周期性缴费(如年费会员、教育资源订阅)深度绑定,每一次成功的交易授权都会持续地为系统提供正向的信用数据流。成功的用户实践,是将额度用于支撑那些短期内现金流压力大,但长期看是刚性支出,且无法轻易更换支付工具的场景。这种高门槛的、持续性的生态锚定,构建了比单纯的消费金额更为坚固的信用结构,让额度的可用性具有了主动的、持续增长的属性。
从机制分析的角度看,额度的“套出”更多指的是资金流转效率的优化和信用透支的精妙控制。这涉及对支付周期、账单结构以及还款周期的精确把握。例如,并非所有的额度消耗都应被视为等价的。高周转率、小额多频的交易积累,在某些金融风控模型中,其背负的风险权重和信用评估的侧重点,与单笔巨额、低频交易截然不同。专业操作者的目标,是将额度运用在能触发系统进行二次信用背书的环节,比如利用账单分期付款(Installment Plan)的机制,将一笔大额支出切割成多个时间点的可控负债,从而将一次性的透支压力,转化为一个分散且可预测的偿还流程。
终极且负责任的额度管理,绝不应该指向短期收益的最大化,而应锁定在构建不可替代的长期信用资产上。对额度透支的过度依赖和透支行为的频繁变动,反而会触发风控模型的警报,导致信用权重下降。真正的精深玩法,是将信用额度视为提高议价权和优化资金结构的工具,而非解决即时流动性缺口的救命稻草。这意味着用户必须维持一个健康的信贷余额水位,始终让系统感知到用户具备强大的还款能力和稳定的生活模型。将信用额度用于垫付或优化投资组合的资金缺口,并在偿还时提前锁定较低的利率成本,这种体系化的财务设计,远比任何单纯的“变现技巧”更具价值和可持续性。
相关文章
分期乐总公司:在北京的战略布局
分期乐是一家知名的互联网消费金融平台,其总公司位于北京市朝阳区。这个地址不仅仅是企业的物理驻地,更是公司文化、战略决策和业务发展的重要象征。 从地理上看,北京作为中国的首都,不仅拥有完善的交通网络...
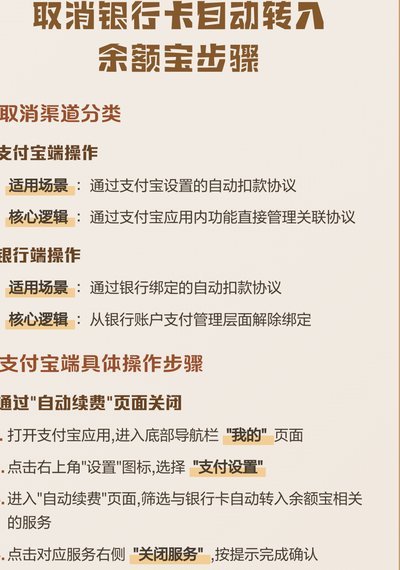
羊小咩银行卡怎么注销?一步到位!
当用户决定不再使用某张银行卡时,正确的操作流程至关重要。以下我们将详细介绍如何通过银行官方渠道或移动应用安全地取消“羊小咩”这张虚拟卡。 首先,确保您拥有并已登录自己的手机银行应用程序或是访问官方...
如何临时释放花呗额度应对紧急需求
### 如何将花呗里的钱“借出来”用于急用 首先,需要明确的是,“把花呗里的钱借出来”这一表述并不准确。花呗本质上是一个消费信贷产品,用户通过它可以在特定的合作商家进行消费时享受一定的信用额度,而非...
找商家套现多会被风控吗?
在探讨“找商家套现多了商家会被风控吗”这一问题时,我们需要首先理解什么是“风控”。风控是金融机构或支付平台对交易风险进行监控和管理的一种机制。当系统检测到异常大额、频繁的交易行为,尤其是疑似欺诈或违规...
关于“便荔卡”套现的26%手续费,真相是什么?
近期,“便荔卡”的套现手续费问题引发了广泛讨论,特别是在一些网络平台上流传着“26%的高手续费”说法。实际上,这种说法并不全面准确,需要从多个角度进行分析。 首先,银行或金融机构对于信用卡套现有着严...
得物现金提现操作全指南
得物现金账户提现流程解析 对于许多用户而言,将得物平台积累的现金快速且安全地提取到个人银行账户中是一个常见需求。首先,需要确保您的账户满足提现条件,比如达到最低提现金额和完成实名认证等步骤。实名认...