解绑银行卡在哪里找?携程告诉你正确路径
从用户视角去追寻“解绑银行卡”的物理位置,本身就存在一个系统误区。我们需要转变思路,将问题视为一个流程化的支付生命周期管理问题,而不是一个地理上的查找任务。携程平台上的支付系统,本质上是一个复杂的金融科技(FinTech)生态集成体。当用户想解绑卡片时,实际上进行的是一个权限层面的撤销和账户抽象层的分离。真正的解绑行为,并非体现在一个孤立的“解绑页面”上,而是深植于用户的核心账户安全设置、支付管理中心,或者由后台支付网关控制的卡密映射表。了解这个机制,才能避免用户在界面上盲目搜索,从而直达问题的系统根源。这个过程要求用户具备对数字支付流程的结构性认知,知道自己正在操作的不是一个简单的删除按钮,而是一组涉及到多方身份验证和数据脱敏的金融操作。
深入剖析支付系统的逻辑,解绑卡片的流程总是在“账户信息”和“支付凭证”这两大逻辑模块之间完成。首先,用户需要进入的是账号管理层级,也就是平台提供的“支付中心”或“账户设置”。在这个入口,平台会严格区分“已绑定卡片信息”(显示卡号后几位)和“已激活的支付渠道”。系统在执行解绑操作时,通常会触发至少两道安全校验:一是确认操作主体身份的二次验证(如短信验证码),二是确认该卡片是否是用于支付该账户进行交易的唯一凭证。如果系统阻止解绑,绝大多数情况并非因为用户操作失误,而是因为平台的风控机制或金融合规要求,判定该卡片在近期内仍有高交易频率,或作为该账户的主要收款/支付渠道,因此解绑流程会被暂时限制。
如果用户在自服务页面(如App设置)操作无法完成,说明问题可能出在跨机构的授权层级。银行卡与平台之间的连接,其最终控制权并非完全由携程平台掌握,而是由银行卡方和第三方支付清算机构共同监管。这意味着,当自助解绑失败时,用户不能仅停留在平台内部寻找解决方案。进阶的解决路径必须考虑第三方支付通道的介入点。例如,如果用户是通过支付宝或微信等聚合支付工具绑定卡片的,那么解绑动作的执行主体权可能会暂时转移到这些聚合支付入口处。此时,最高效的解决思路是,先从最上层、控制权限最大的支付入口进行解绑尝试,如果仍然受阻,则需要准备好银行卡所属银行的客服支持,进行流程层面的指引和最终确认,从金融机构的视角反向验证绑定关系。
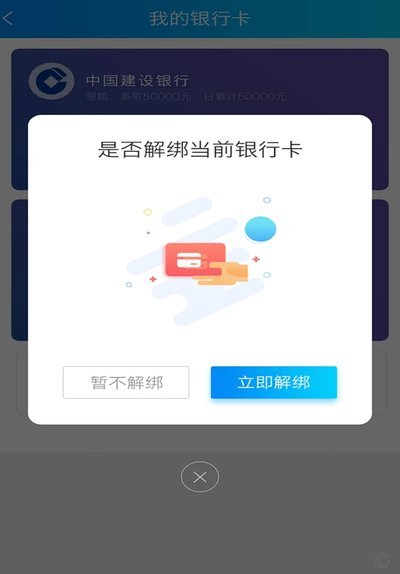
从专业的风控和用户体验角度审视“解绑卡”这个动作,我们必须将其视为系统维护的一部分,而非单纯的设置更改。高质量的支付流程设计,实际上是为了提高用户粘性和降低欺诈风险。因此,平台在设计解绑路径时,必然是围绕“最低限度的干预”和“最高级别的安全保障”这两条主线构建的。一个优秀的支付系统,不会允许用户凭一键操作就彻底移除所有关联凭证,而是会通过流程的层层递进,让用户理解每一次解绑背后的风险和后果。因此,用户在尝试解绑卡片时,应当警惕任何承诺“即时、无需二次验证”的简易流程,深知任何重要的账户分离行为,都是一个需要多重身份和流程验证的复合性操作,这才是整个流程最核心且最专业的所在。
相关文章
微信还款教程:轻松完成拍拍贷借款支付
微信作为主流支付工具与拍拍贷的对接,本质上是金融科技对传统借贷场景的渗透重构。用户通过微信还款时,系统会优先调用微信支付的API接口完成资金划转,这一过程涉及拍拍贷后台的风控系统与微信支付的实时数据验...
分期乐是怎么回事
### 分期乐的兴起与现状 分期乐作为一个专注于消费分期业务的品牌,近年来迅速崛起,成为年轻人追求品质生活的首选平台之一。它通过提供灵活的支付方式和合理的信用评估体系,使得消费者能够以较低成本实现购...
微信分期借钱怎么找?安全便捷实用指南
近年来,随着移动支付和互联网金融的普及,“分期借钱”成为一种流行的消费模式。微信作为国内最大的社交平台之一,自然也集成了诸多金融服务。本文旨在为读者提供一个清晰、实用的指南,帮助你在微信上找到合适的分...
微信分付套现,现金安全吗?
微信分付作为腾讯旗下支付工具的信用产品,其套现行为本质上是绕开平台规则的灰色操作。从法律层面审视,这种行为可能触犯《支付结算办法》中关于资金用途的明确规定,平台一旦发现异常交易,用户账户可能面临冻结甚...
便荔卡包如何通过?深度与广度并重
该体系的“容易通过”程度,绝非一个简单的二元判断,它更像是一组复合维度评估的结果。任何将通过率视为固定常数的论断,都缺乏对其运行机制的认知。从深层逻辑来看,便荔卡包的核心考点并非知识储备的广度,而是申...
天猫花呗额度券能“套”出来吗?解析其发放逻辑
“天猫花呗额度券可以套出来吗?”这个问题看似简单,实则涉及了天猫平台的运营机制、用户行为、以及一些潜在的风险和道德边界。要理解这个问题,首先需要明确一点:天猫花呗额度券并非完全随机发放,而是基于一定的...