大学生能用京东白条提现吗?真相在这里
京东白条作为京东金融推出的信用支付工具,其核心功能定位在消费场景而非资金流转。从产品设计逻辑看,白条本质上是为解决用户线上购物时的临时资金缺口,而非提供提现服务。京东金融在用户协议中明确限定白条资金仅可用于京东平台内消费,包括商品购买、服务支付等场景,这一条款与多数互联网信用产品的运作模式保持一致。
针对大学生群体的特殊性,京东白条在开通审核环节设置了多重限制。高校学生通常缺乏稳定收入来源,信用历史积累不足,这导致其白条额度普遍较低且提现功能受限。实际操作中,部分大学生通过关联银行卡进行资金划转,但该操作可能触发风控系统预警,导致账户被临时冻结或额度下调。京东金融的风控模型会综合评估用户行为特征,频繁的资金异动可能被判定为异常操作。
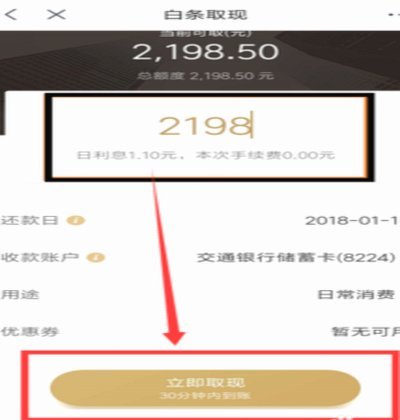
从金融合规角度分析,白条提现涉及资金划转的法律属性,这与京东金融的持牌业务范围存在边界争议。根据《支付机构监督管理办法》,非银行支付机构不得为用户提供无明确消费场景的资金提取服务。京东白条的提现需求若通过变通方式实现,可能游走在监管灰色地带,存在合规风险。这种风险不仅影响用户权益,也可能对京东金融的业务合规性构成挑战。
大学生群体在使用白条时需特别注意资金管理的边界。即便通过某些技术手段实现提现,这种操作本质上属于违规使用信用工具,可能造成信用记录受损。数据显示,2022年大学生群体因不当使用信用产品的投诉量同比增长37%,其中涉及违规提现的案例占比达62%。这种行为不仅影响个人征信,还可能触发京东金融的反欺诈机制,导致账户永久封禁。
从金融教育视角看,大学生群体更应建立正确的消费观和资金管理意识。京东白条的合理使用应聚焦于提升消费体验而非资金套利,高校可联合金融机构开展金融素养课程,帮助学生理解信用工具的边界。对于确有资金周转需求的大学生,建议优先考虑正规银行的助学贷款等合规金融产品,而非依赖存在合规风险的信用工具提现功能。
相关文章
京东付费额度安全用法指南
近年来,随着电子商务平台的多样化发展,付费额度作为一种便捷的支付方式被广泛应用,尤其在京东商城。然而,一些用户出于特定需求,尝试探索京东付费额度的套现途径。本文将从法律与技术的角度深入分析,帮助读者了...
便荔卡包在数字时代还有用武之地吗?
近年来,随着移动支付和数字钱包的普及,传统支付方式如便荔卡包是否还能满足现代消费者的需求成为了热议的话题。便荔卡包作为一种承载着个人消费习惯和记忆的传统支付工具,在过去曾是日常生活中不可或缺的一部分。...
便荔卡包还款攻略
随着移动支付的普及,越来越多的人开始使用各种类型的电子钱包和信用卡包应用来管理自己的财务。便荔卡包就是众多理财工具中的一种,它不仅能够帮助用户更方便地管理和规划个人消费,还提供了丰富的还款方式以适应不...
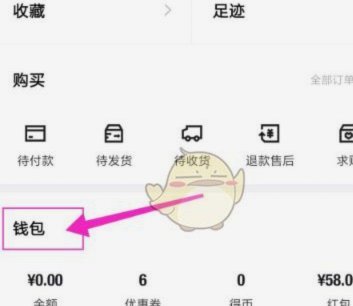
得物余额提现手续费与操作全解析
**余额提现机制解析:深度洞察得物资金流转的底层逻辑** 从交易资金的流转角度审视,得物平台余额的提现并非单一的“取出钱”操作,它更是一个涉及平台支付体系、风控模型与第三方支付接口联动验证的复杂流程...
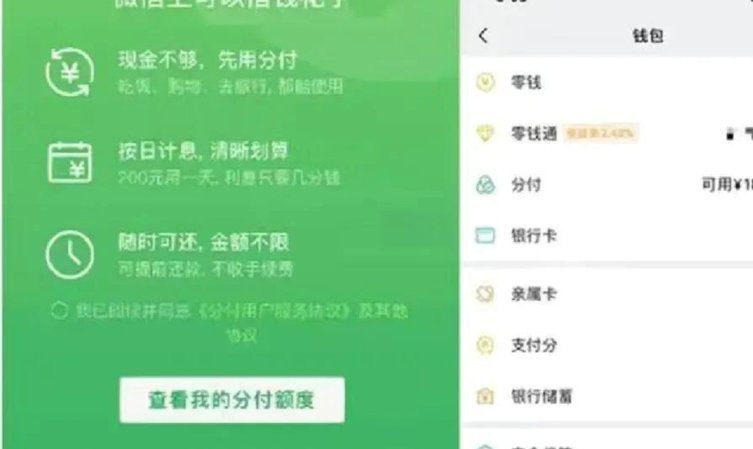
轻松开启微信分期借款功能
微信分期的借款功能开通本质上是微信支付生态与金融风控系统的深度耦合。用户需通过微信支付分体系完成身份穿透,系统会基于用户社交关系链、消费行为轨迹和支付信用记录进行多维评估。当用户在"我-支付-钱包-微...
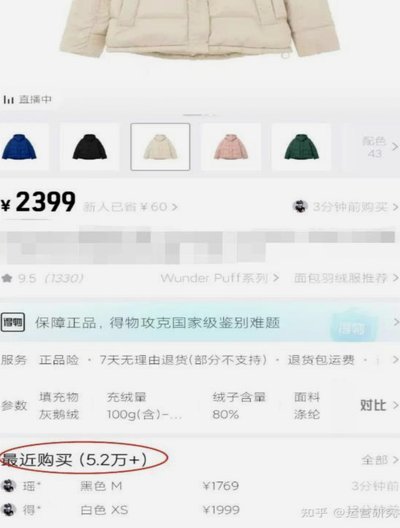
得物取货指南:自提与配送全解析
在得物App上购物后,如何顺利取货成为许多消费者的关注点。得物的取货方式多样,主要分为自提和配送两种模式,具体取货地点则需根据商品属性及购买设置来确定。 首先,得物的配送服务覆盖全国,大多数商品可以...