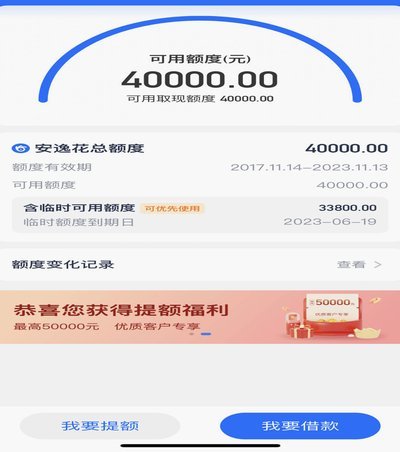
拿去花取现额度真实吗
拿去花的取现额度是否真实,本质上取决于其底层风控逻辑与数据支撑体系。平台通过用户信用画像构建的额度模型,需基于多维度数据验证,包括消费行为、还款记录、资产状况等。若额度异常波动,往往反映系统对用户风险偏好的动态评估。例如,短期内频繁申请提现可能触发风控机制,导致额度临时冻结。这种机制并非虚假承诺,而是基于算法对用户负债能力的实时判断。
部分用户误将"额度"等同于"可提现金额",实则存在认知偏差。平台展示的额度通常为理论最大值,实际提现需满足资金池流动性、用户信用分、系统负载等多重条件。例如,当平台遭遇大规模提现请求时,系统可能通过限额控制保障资金安全,此时用户感知到的"额度失效"并非平台造假,而是风控策略的正常运作。这种设计既保护用户权益,也避免系统性风险。
第三方平台宣称的"无门槛提现"往往暗含信息不对称陷阱。某些中介通过伪造用户数据或篡改系统参数,制造虚假额度展示,诱导用户进行资金转移。此类操作不仅违反平台规则,也可能构成金融诈骗。用户需警惕所谓"额度提升服务",这类服务多数通过诱导充值获取利益,而非真正优化信用评估模型。真实额度提升应建立在改善还款记录、增加资产证明等合规行为之上。
平台方对额度数据的管理存在技术性模糊地带。部分用户发现提现金额与展示额度存在差异,可能源于资金清算延迟、汇率波动或手续费扣除等因素。例如,跨境提现可能涉及多级结算通道,导致到账时间与额度显示存在时间差。这种差异属于系统运作的正常损耗,而非数据造假。用户需理解金融交易的时效性特征,避免因信息滞后产生误解。
监管层对额度管理的合规性要求日益严格,平台需在数据透明度与风控有效性间取得平衡。部分机构通过区块链技术实现额度数据的可追溯性,用户可查询自身信用评分的计算逻辑。这种技术应用既保障了数据真实性,也提升了用户对系统的信任度。然而,仍需警惕个别平台为规避监管而采用的"额度分层"策略,即对不同用户群体设置差异化的提现规则,这种做法可能涉嫌不公平竞争。
相关文章
花呗兑换商家操作全解析
了解商家如何通过花呗进行兑换活动,是许多商家与平台合作时共同关注的重点。首先,商家需要在花呗平台完成注册并激活账户。随后,通过花呗的官方后台,商家可以设置兑换规则、选择参与的商品或服务,以及设定具体的...
拿去花套现商家微信风险大不大
近年来,随着移动支付的普及,“拿去花”这类消费金融产品逐渐走进了消费者的生活。它允许用户将信用卡账单分期,也可以用于购物或提现等形式。然而,在一些非正规渠道中,有人建议通过“拿去花套现商家微信”的方式...
美团月付怎么取消订阅
关于“美团月付的钱怎么拿出来”这一问题,我们首先要明确的是,“美团月付”实际上是指用户选择了一种更为灵活的支付方式——即通过绑定信用卡或借记卡的方式进行每月自动扣费。这种方式不仅简化了日常消费流程,也...
得物钱包提现多久到账?带你了解影响进度的关键因素
得物钱包提现的时间问题,远比大多数用户想象的复杂,它并非简单的一小时或一天,而是受到多重因素相互作用的结果。得物钱包提现的流程本身就与其他电商平台存在显著差异,它依托于得物独特的商家和交易模式,以及其...
拍拍借款入口在哪 如何正确还款
拍拍用借款入口的定位逻辑遵循平台流量转化设计原则,核心入口通常嵌套在用户高频操作路径中。以APP为例,借款功能常设置在首页底部导航栏的"借款"图标内,通过三级页面结构引导用户完成身份验证与额度评估。部...
携程去花信用购如何还款避免逾期
### 携程“去花信用购”还款全解析:如何避免逾期陷阱? 携程的“去花信用购”服务为用户提供了灵活的分期付款方式,尤其适合那些首先,用户需要明确自己的还款计划。携程的“去花信用购”通常提供3期、6期...