短期借贷对征信何害?
秒用服务与征信记录的关联,核心在于理解“信息查询”与“负债行为”的本质区别。当用户提到“秒用”,普遍焦虑的是每一次即时性的信用查询是否都会对个人征信报告造成永久性的负面影响。然而,专业的信用风控模型并非简单地计算查询次数。它是一个复杂的行为分析系统,评估的重点是查询的**目的性**、**频率分布**,以及这些查询是否与**实际的财务偿付能力**产生了关联。绝大多数时候,如果这些“秒用”属于服务范围内的信息校验,属于技术层面的软查询(Soft Inquiry),系统将不会触发对信用记录的硬性扣分,而只是进行一次维度数据的采集和比对,这本身是中性且正常的金融流程。
深入分析,影响征信的并非“使用”这个动作,而是该动作背后的“信用风险信号”。每个金融机构在进行尽职调查时,都会通过征信系统获取多维度的画像数据。当用户在高频率、跨多个机构进行“秒用”尝试时,即使单个服务本身是无害的,但其累积效应却构成了一个高信号的风险集群。系统不会认为你只是“用了”服务,而是将其解读为“在极短时间内,你正在多个前台界面进行高强度、多目标的选择性借贷调研”,这种行为模式在风控模型中,往往被识别为短期内资金周转紧张或面临多重信贷压力,这才是潜在的风险信号,远比一次单纯的查询行为本身更具警示价值。
真正需要警惕的风险,并非秒用本身,而是信贷需求的“分散化”与“碎片化”。如果用户在不同的金融场景中,如同散点采集一般,无目的性地触发了一系列与不同的信贷产品相关的查询,即使这些查询成功带来了服务,其报告的交集和爆发式增长,也会让模型对你的财务结构产生疑问。成熟的信用评估体系更看重稳定和可预测性。频繁地进行低门槛、高密度的查询,正在向系统发出一个信号:当前的财务规划可能是松散且不够集中的,这种信号干扰的,并非你是否用了服务,而是你财务决策的“稳定性”。
维护良好的个人征信,本质上是一门专业的“行为金融学”。与其纠结于避免每一次查询,不如将注意力集中于稳定、持续的偿付能力展现。当缺乏资金压力,且信贷需求高度聚焦于少数几个可信赖的合作机构时,你的信用报告自然呈现出稳定、可预期的状态。只有当你的信贷行为描绘出一个“有明确目标、有持续偿付周期、且目标匹配度高”的画像时,征信评分才能持续保持在优势区间。对于“秒用”带来的查询记录,最好的处理方式是将其视为一次信息迭代的成本,而非不可逆的污点。
相关文章
白条秒提现技巧揭秘
“白条套现”这种行为,在民间并非新鲜事物,但其背后蕴含的金融风险和操作技巧,往往被高估。要理解“白条怎么套出现金秒到”,首先需要摆正心态:这绝非轻松的赚钱方式,而是一种利用金融工具的复杂行为。成功的关...
分期乐合规性:风险与挑战
分期乐作为一家互联网消费金融平台,其合规性需从多重维度审视。该平台由深圳前海微众银行旗下子公司运营,持有中国人民银行颁发的网络小贷牌照,这一资质使其在金融业务范畴内具备法律效力。但需注意,其业务模式本...
便荔卡包被拒怎么办?
随着移动支付技术的发展,便荔卡包这类便捷的消费工具越来越受到消费者的欢迎。然而,在享受其带来的便利的同时,偶尔也会遇到一些意料之外的问题,比如所谓的“秒拒”现象——即在尝试通过便荔卡包进行交易时被迅速...
分期乐:正规平台还是高利贷?利率真相揭秘
分期乐作为国内知名的消费金融平台,其运营资质需从监管框架下审视。该平台持有互联网贷款业务牌照,业务范围覆盖线上信用贷款及分期服务,但需注意其合作金融机构的资质透明度。平台通过与持牌银行、消费金融公司等...
分期乐是怎么回事
### 分期乐的兴起与现状 分期乐作为一个专注于消费分期业务的品牌,近年来迅速崛起,成为年轻人追求品质生活的首选平台之一。它通过提供灵活的支付方式和合理的信用评估体系,使得消费者能够以较低成本实现购...
微信分期借钱怎么找?安全便捷实用指南
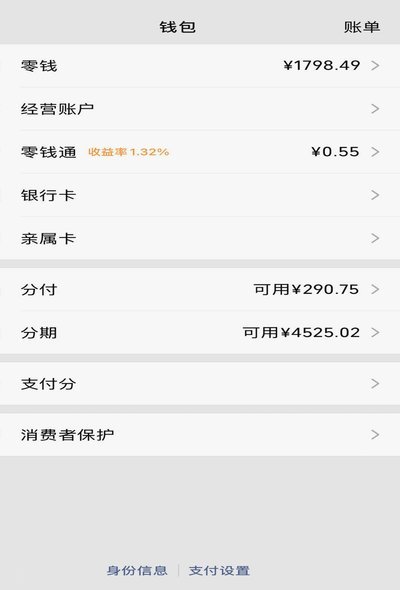
近年来,随着移动支付和互联网金融的普及,“分期借钱”成为一种流行的消费模式。微信作为国内最大的社交平台之一,自然也集成了诸多金融服务。本文旨在为读者提供一个清晰、实用的指南,帮助你在微信上找到合适的分...